martes, 30 de junio de 2020

AFRONTANDO LA RECUPERACIÓN


Una vez superado el estado de alarma, la economía española vuelve poco a poco entrando en actividad. El camino a recorrer va a ser largo y estará lleno de riesgos, con la amenaza que supone la presencia de rebrotes de coronavirus.

Aunque algunos llegaron a predecir una superación bastante rápida de los efectos económicos de la pandemia, dibujando una especie de V, con el paso del tiempo parece que el destrozo causado va a ser mayor del esperado y llevará tiempo y esfuerzos salir de la crisis, lo cual supone que la recuperación puede trazar una V bastante asimétrica.


Observamos la caída de la aportación de la demanda interna al crecimiento del PIB en el primer trimestre de 2020, hasta una tasa interanual del -4,3%, en tanto que las exportaciones netas consiguen mantenerse con una aportación positiva, en torno al 0,2%.

El alcance de la recesión va a depender básicamente de la eficacia de las medidas sanitarias en el control de los brotes de coronavirus. En la fortaleza de la recuperación influirán, junto al acierto de los apoyos económicos que se están aplicando, las decisiones de las instituciones europeas sobre las características del Fondo de Recuperación a constituir, tanto sobre su cuantía final como en el peso que acabarán teniendo los préstamos y las transferencias y, lógicamente, el método de asignación de los recursos a los países.

Según noticias de la prensa especializada, el plan propuesto por la Comisión Europea podría estar dotado con 500.000 millones de euros en ayudas directas y 250.000 millones en préstamos, con atención especial hacia los países que más han sufrido las consecuencias del Covid-19. El documento tendrá que ser debatido en el Consejo Europeo y en la Eurocámara entre los representantes de los países en los próximos meses.

La gestión de fondos a nivel europeo debería servir para orientar las ayudas al cumplimiento de las prioridades estratégicas de las Unión Europea en materia de clima y energía, además de impulsar reformas nacionales y propiciar la reestructuración de algunos sectores.

Una de las enseñanzas que deja la crisis sanitaria es la importancia estratégica de los servicios básicos de salud y los sistemas de protección social, por lo que, al afrontar la recuperación, se piensa en corregir el desmantelamiento que los recortes de la década de 2010 provocaron en los servicios públicos.

Organismo internacionales, como la OCDE y la Comisión Europea, que establecieron normativas estrictas de estabilidad fiscal y financiera, animan ahora a los Estados a aumentar el gasto público tanto como sea necesario para proteger a ciudadanos y empresas.

Como consecuencia de los ceses temporales de actividad, han sido también notorias las interrupciones en los suministros materiales de ciertas cadenas globales, como los problemas de indefensión ante el virus que ha sufrido el personal sanitario por las dificultades de aprovisionamiento de equipos de protección adecuados, lo cual lleva a la necesidad de replantear el grado de globalización conveniente para la economía de cada país.

Los esfuerzos se concentran ahora en apuntalar el tercer trimestre, cuya evolución va a resultar decisiva para ir compensando, aunque sea parcialmente, las caídas de PIB del primer semestre, y sentar las bases para impulsar el crecimiento económico, en una economía española con sectores afectados tan relevantes como el turismo y la automoción, que suponen en conjunto en torno al 23% del empleo.




martes, 23 de junio de 2020

ESFUERZO FISCAL EN LA PANDEMIA

Las medidas de confinamiento y de restricción a la movilidad por la pandemia han dado sus frutos, a juzgar por la evolución favorable de los contagios y fallecimientos, al tiempo que ha mejorado notablemente la presión sobre la capacidad de atención hospitalaria. Pero no se puede olvidar que el coronavirus Covid-19 azota a un país que no había cicratizado por completo las heridas de la recesión anterior, consecuencia de la crisis financiera.

Como aplicar una política de recorte de gastos y subidas de impuestos para reducir el déficit público, al estilo de la aplicada en la crisis anterior, abocaría al país a una profunda depresión económica, el Gobierno ha lanzado un amplio programa de expansión fiscal, confiando en que se aprueben definitivamente los programas de ayuda europeos aún en debate.

El plan de apoyo de la Unión Europea vendría a asegurar que la crisis sanitaria no incremente las diferencias económicas que existen ya entre los países del euro. El objetivo sería favorecer el crecimiento de las economías y reducir el desfase entre el nivel de capacidad potencial y la producción real.

La crisis sanitaria puede convertirse en una profunda recesión económica si la repuesta no es capaz de ir compensando la caída de actividad de estos meses, que puede agravarse si se produce otro brote del virus. En cualquier caso, la política fiscal española tendrá que ser contundente para ayudar al sistema productivo y evitar el desempleo que los programas ERTE pueden aflorar.

Los analistas económicos coinciden en que el déficit público español de este año va a ser muy elevado (10% al 15% del PIB), tanto por el incremento de transferencias para afrontar el parón económico como por la caída de la recaudación consecuencia de la reducción forzada de la actividad. En previsión de los efectos de la pandemia sobre las cuentas públicas de los países, la propia Comisión Europea ha puesto en entredicho la normativa del plan de estabilidad, que situaba como límite de déficit el 3% del PIB, imposible de lograr este año, al menos en los países periféricos europeos, entre ellos España.

El Banco Central Europeo manifiesta su voluntad de facilitar el crédito que necesiten los países periféricos europeos. Esperemos que este mensaje continúe tranquilizando a los mercados financieros y sostenga a bajo nivel las primas de riesgo, evitando así pesadas cargas de intereses, difíciles de soportar para los países muy endeudados.

En el siguiente gráfico (El País) tenemos los cambios de tenedor de la deuda pública española, que ha superado ya el 100% del PIB


Observamos que en el último quinquenio la participación de los residentes españoles en la compra de deuda ha descendido en un 50%, en tanto que aumentaba la de los extranjeros en un 23,7% . El dato más relevante es que la proporción de las compras del BCE se han multiplicado por 5,3 lo que confirma la política de expansión monetaria y el apoyo decidido de la institución.


martes, 16 de junio de 2020

DEUDA PÚBLICA Y CRECIMIENTO ECONÓMICO

La perspectiva de que se incremente sustancialmente el gasto público ha generado cierta preocupación sobre la sostenibilidad de la deuda, que se ha notado en el aumento de la prima de riesgo de varios países periféricos europeos, aunque las tasas de interés se han sostenido sin significativos repuntes debido a las compras de bonos del Banco Central Europeo (BCE).

En la relación entre la deuda y el PIB, el crecimiento de este último viene a reducir la proporción que representa la deuda sobre la producción generada, una señal de la disminución de la carga a soportar por un país, en tanto que un mayor tipo de interés a pagar por el endeudamiento eleva el montante del servicio total de la deuda (devolución del capital más los intereses).

En esta combinación entre nivel de crecimiento y tasas de interés, la política monetaria del BCE ha conseguido situar el coste del dinero a un nivel muy bajo, que favorece a los países más endeudados, pero la crisis económica que ha provocado la pandemia está hundiendo el crecimiento del PIB en tasas negativas, lo cual hace que se incremente la carga sobre la producción generada en los países endeudados.

Por tanto, será importante que, una vez superada la crisis sanitaria, la recuperación económica avance rápidamente, hasta llegar en el menor tiempo posible a una situación en la que la tasa de crecimiento del PIB supere al tipo de interés de los préstamos.

En el siguiente gráfico tenemos la evolución del porcentaje de deuda pública sobre el PIB en diversos países, así como el incremento esperado este año.


Observamos que la estimación del nivel de deuda pública para España en 2020 (escala izquierda) llega al entorno del 110%. En cuanto a la variación anual prevista, la deuda española es la que más destaca (escala derecha), con un incremento alrededor del 18%.

En este caso, el incremento de la relación entre deuda y PIB obedece al efecto añadido de los dos factores: aumento del endeudamiento por mayor gasto público y caída del Producto Interior Bruto (PIB) en 2020.

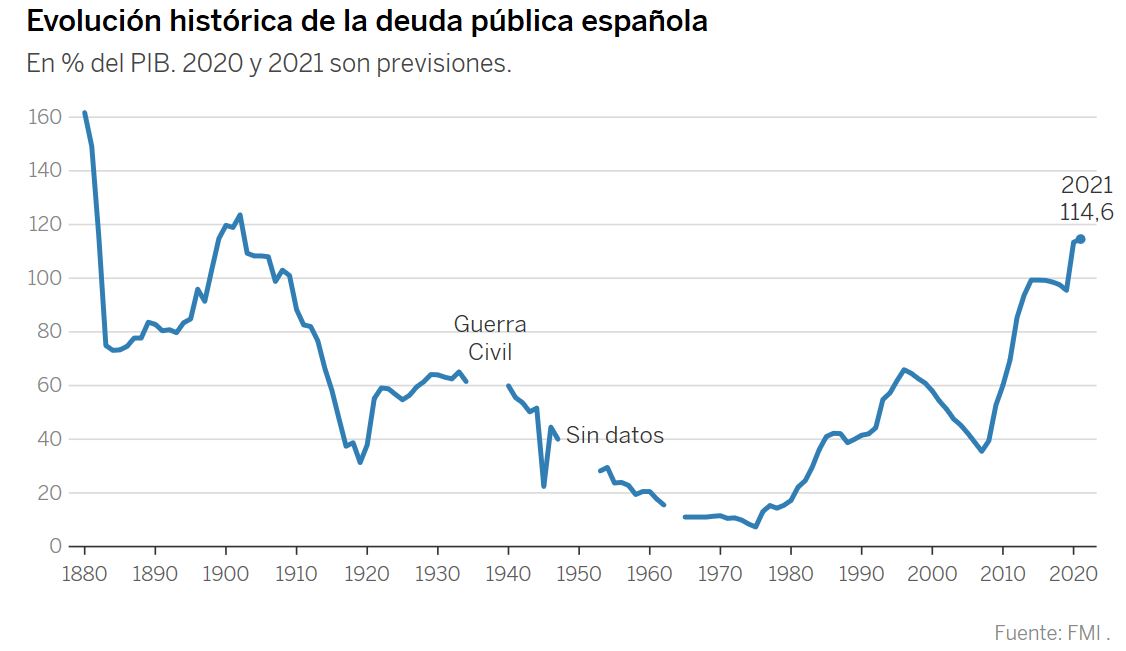
La última vez que la deuda pública española superó la barrera del 110% de PIB fue en 1902, como puede apreciarse en el siguiente gráfico. El país era mucho más pobre, más desigual y muy endeudado. Se salía de una guerra, con pérdida de las colonias, y destrucción de capital físico y humano. Ahora estamos en otro tipo de contienda, enfrentados a un virus muy contagioso, saliendo de un parón económico súbito sin precedentes, para controlar la pandemia

Si en la reciente crisis financiera (2008-2013) el objetivo económico era estimular la demanda, siguiendo la política contracíclica keynesiana, ahora se trata de mejorar los recursos sanitarios y ofrecer apoyo a las personas y a las empresas, a fin de preservar la capacidad productiva de la economía

No cabe duda de que la recuperación económica va a necesitar nuevos estímulos, y también apoyos europeos, que las economías avanzadas podrán afrontar con tipos de interés extremadamente bajos por la política monetaria expansiva del BCE.


martes, 9 de junio de 2020

VULNERABILIDAD FINANCIERA DE LAS FAMILIAS

La grave crisis económica que atravesó España en 2008-2013 dejó secuelas en las familias: menores ingresos, alto nivel de desempleo, precariedad en la contratación laboral y debilidad financiera. La Encuesta Financiera de 2014 recogía el empobrecimiento de los hogares, cifrando la caída de la renta disponible en torno al 5,8% en el quinquenio.

Un indicador financiero de las familias es la tasa de ahorro sobre la renta disponible. En el siguiente gráfico se recogen los niveles de diversos países europeos: 


Vemos que España se situaba en 2018 en la cola de capacidad de ahorro de los países, con un 4,9%, que representaba el 40% de la media de la Eurozona. En 2019, la tasa de ahorro español subió al 7,4%, pero aún estaba muy alejada de países como Alemania (18%) y Francia (14%).

La vulnerabilidad financiera de las familia se entiende como la capacidad para hacer frente a la pérdida de su principal fuente de ingresos. Se suele medir en función del tiempo en que una familia podría cubrir sus gastos vitales sin recurrir al crédito ni a vender propiedades. La situación se considera muy vulnerable cuando los recursos propios (ahorros) se agotarían en 3 meses; vulnerable, cuando se podrían soportar las cargas entre 3 y 9 meses, y se entiende como situación financiera segura cuando hay capacidad para resistir sin que entre dinero en el hogar más de 9 meses.

Tras la aparición del coronavirus, las medidas de confinamiento y de cese de actividad empresarial para evitar la expansión de la pandemia en España están teniendo un efecto muy negativo, sobre todo para las familias con escasos ahorros para afrontar la crisis.

Según la información del Banco de España, en base a los resultados de la “Encuesta de competencias financieras”, realizada entre 2016 y 2017, la crisis del coronavirus Covid-19 está golpeando a una sociedad en la que el 33% de las familias se encuentra en situación financiera muy vulnerable, un 24% resulta vulnerable y sólo el 43% alcanza el nivel de seguridad financiera. Por tanto, más de la mitad de las familias españolas no llega a alcanzar cierta seguridad económica.

La dualidad del mercado de trabajo español provoca una destrucción de empleo asimétrica. Entre los trabajadores asalariados, las funcionarios cuentan con la mejor posición, seguida de los trabajadores con contrato indefinido, y los contratados temporales están en situación precaria. Pero la mayor vulnerabilidad se encuentra en los parados, con escasas perspectivas de encontrar empleo.

Ante este panorama, hay que dar la bienvenida al “Ingreso Mínimo Vital”, aprobado en Consejo de Ministros el pasado 29 de mayo, un programa de último recurso para el colectivo de pobreza extrema, con ayudas que oscilan entre 461,5 euros mensuales para un adulto solo y 1.015 euros para familias con varios componentes.

Los diseñadores del programa señalan expresamente que el objetivo de la ayuda, con un coste estimado anual de 3.000 millones de euros, no es cronificar la pobreza, sino establecer un itinerario de salida de la aciaga situación, para lo cual se exige a los beneficiarios que estén inscritos como demandantes de empleo.


martes, 2 de junio de 2020

LA POLÍTICA DE AUSTERIDAD FISCAL

La austeridad fiscal, también denominada política fiscal restrictiva, se asocia a cierto rigor en el control del gasto publico, sobre todo cuando los presupuestos registran saldos negativos que se consideran difíciles de corregir.

Las medidas de austeridad fiscal suelen incluir disminución de transferencias públicas y de prestaciones sociales, tales como subsidios de desempleo y pensiones, así como reducción de inversiones públicas. La otra faceta de la política de austeridad fiscal es el incremento de impuestos para mejorar el saldo presupuestario.

El objetivo de las medidas es reducir la necesidad de solicitar más créditos y demostrar a los prestamistas la buena predisposición para devolver las deudas. Se decía que era la mejor manera de dar confianza a los inversores financieros

Cuando una economía cae en recesión, la política fiscal contractiva, subiendo impuestos y recortando gastos, lo que hace es ahondar esa recesión, y el empeoramiento de la economía por la austeridad aumenta la desconfianza de los prestamistas de fondos.

A algunos les cuesta diferenciar entre la gestión de una familia y la administración de un Estado. Si una familia reduce sus gastos, le será más fácil devolver la deuda contraída. Pero este razonamiento no puede aplicarse a las cuentas de un Estado, porque el gasto de una persona es el ingreso de otras. La medida de austeridad que reduce el gasto termina disminuyendo la renta y reduce la capacidad para devolver las deudas.

En muchos casos, los déficit presupuestarios no son consecuencia de gastos excesivos de Gobiernos imprudentes, sino resultados de medidas de carácter temporal para afrontar una crisis. Cuando no existan riesgos de provocar una inflación o desincentivar a la inversión privada, forzar el recorte de gasto público suele resultar contraproducente.

Hace 10 años, el Gobierno español aprobó una serie de medidas para disminuir el gasto público en 15.000 millones de euros en dos años, entre las cuales se encontraban reducir un 5% los salarios públicos, suspender la revalorización de las pensiones y recortar de gasto farmacéutico.

Veamos en el siguiente gráfico (eldiario.es) las consecuencias de la política de austeridad fiscal en España durante la Gran Recesión: 


En la larga recesión 2008-2012, el año 2009 fue el de mayor caída del PIB (4%). Comenzó cierta recuperación en 2010, pero las medidas de austeridad fiscal, sobre todo los recortes de gastos, contribuyeron a un segundo descenso de PIB, con el desempleo al 26% el 31 de diciembre de 2012.

En la crisis actual, consecuencia del azote del Covid-19, parece que las instituciones europeas están modificando los criterios aplicados en la Gran Recesión. Han quedado suspendidas las nomas fiscales sobre el saldo presupuestario, dejando a un lado la exigencia de recorte de gasto público, y se está debatiendo un paquete de ayudas, en especial para los países más afectados. La famosa “consolidación fiscal”, que suponía dar primacía a la austeridad, al menos mientras dure la crisis económica, ha quedado arrinconada.

martes, 26 de mayo de 2020

MASIVA CREACIÓN MONETARIA

En la recesión económica a la que estamos abocados, consecuencia de las medidas de confinamiento y del cierre de empresas para controlar la pandemia, los bancos centrales van a tener un papel crucial en la salvaguarda de los mercados financieros y en el apoyo al mantenimiento de crédito para la economía. Los Estados recurren a ellos para financiar sus necesidades, lo cual les permite mantener niveles de endeudamiento elevados durante el tiempo que precisen.

Es el caso del Banco de Inglaterra, que puso en marcha en abril un mecanismo por el que presta dinero directamente al Gobierno británico sin necesidad de emitir bonos y acudir al mercado secundario de deuda para lograr financiación. Es decir, imprime billetes o transfiere fondos para que la Administración Pública británica atienda las necesidades extraordinarias provocadas por la pandemia del Covid-19.

Al Banco Central Europeo (BCE) no le es posible actuar de ese modo, puesto que el Tratado de la Unión Europea prohibe entregar fondos directamente a los Estados, con lo que únicamente puede comprar bonos de los Gobiernos en el mercado secundario.

Con una enorme deuda acumulada también por las empresas no financieras, crece el temor a que el parón económico y la crisis del petróleo acaben rompiendo la correa de transmisión financiera, convirtiendo la caída económica en una crisis de deuda, al estilo de 2008, con riesgo de quiebras empresariales

Como el tipo de interés es una de las herramientas más importantes de los bancos centrales para llevar a cabo su política monetaria, la Reserva Federal norteamericana (Fed) decidió en marzo rebajar el tipo básico al 0%.

En el siguiente gráfico tenemos la evolución de la tasa de interés estadounidense


Podemos observar las oscilaciones de la tasa básica norteamericana, al 5,25% en 2008 y la caída hasta el 0% en 2010, para dar liquidez a la economía, con estabilización hasta el 2016. Tras un ligero incremento, con la recuperación hasta 2,25%, desciende de nuevo hasta situarse en el 0% actual, para afrontar la situación creada por la pandemia.

Los bancos comerciales o privados siempre han realizado préstamos entre ellos a muy corto plazo para equilibrar el sistema de pagos y es el banco central correspondiente el que garantiza la estabilidad del conjunto y aporta la liquidez necesaria, pero ha habido una transformación en el nivel de actuación de los bancos centrales.

Con la quiebra de Lehman Brothers, en septiembre de 2008, apareció la flexibilización cuantitativa y los bancos centrales comenzaron a hacer préstamos al sector bancario a plazos cada vez más largos y a comprar títulos de deuda de empresas privadas y de gobiernos a plazos también muy dilatados, en proporciones mucho mayores.

A finales de 2008, en tan solo unas semanas, el activo del balance de la Fed norteamericana, donde se contabilizan los préstamos concedidos, pasó del 5% al 15% de PIB, una espectacular creación de base monetaria. A finales de 2014, con nueva creación monetaria, el activo había alcanzado nada menos que el 25% del PIB, para estabilizarse en 2018 en torno al 20%

Algo más tarde, el Banco Central Europeo (BCE) siguió la trayectoria de su homólogo norteamericano, al admitir las autoridades monetarias europeas que se requería una intervención contundente para estabilizar los mercados financieros. Se aceleraron los programas de compra de deuda pública y privada, una creación monetaria que provocó que el activo del Balance del BCE llegara al 40% del PIB de la Eurozona a finales de 2018.

Hay un amplio consenso en que la intervención masiva de los bancos centrales en la crisis financiera de 2008 evitó la caída en otra Gran Depresión, comparable a la sufrida en la década de 1930, con quiebras bancarias, al asumir decididamente el papel de prestamistas de último recurso.

En la crisis actual de la pandemia, los bancos centrales (Fed y BCE) van a duplicar sus balances para tratar de evitar impagos en el mercado de deuda y contribuir a la recuperación posterior, una vez que la crisis sanitaria se haya superado, con un programa de estímulos que puede ser el mayor en la historia de la política monetaria.


martes, 19 de mayo de 2020

RESPUESTA ECONÓMICA AL CORONAVIRUS


Los gobiernos de los países gastan elevadas sumas de dinero y tienen considerables recaudaciones fiscales. Las diferencias entre los presupuestos de las naciones desarrolladas son importantes, desde el 35% del PIB de gasto público de EE.UU al 56% que alcanza en Francia. Estos datos revelan que las variaciones del presupuesto estatal pueden tener grandes efectos en la economía de un país.

Aunque se escuchan expresiones en bocas de algunos políticos del estilo de “Nadie, y menos el Estado, puede gastar más de lo que ingresa”, lo cierto es que los Estados pueden mantener cierto nivel de déficit presupuestario, financiado por deuda pública, sin excesivo riesgo de insolvencia.

En una etapa recesiva del ciclo económico, los gobiernos pueden desarrollar una política fiscal de corte expansivo en base a tres tipos de medidas: aumento de las compras de bienes y servicios, que tiene efecto multiplicador sobre la economía; reducción de impuestos, para incrementar el consumo privado, y aumento de las transferencias o subsidios, a fin de favorecer la cohesión social, al tiempo que se incrementa la demanda agregada.

Las medidas citadas son de tipo discrecional, pero hay también partidas de los presupuestos que cambian de modo automático, compensando el efecto de la fase del ciclo económico en la que se encuentra la economía de un país. Son los llamados estabilizadores automáticos, tales como los impuestos que gravan los beneficios empresariales, el consumo de bienes y servicios y las rentas personales, que en una recesión alivian a empresas y ciudadanos al reducir los pagos a la Hacienda Pública, y la prestación por desempleo, que soporta la renta de las familias en caso de caer en el paro.

En el siguiente cuadro (Ctxt, contexto y acción) tenemos un panorama de la estimación de gastos y avales que van a dedicar los principales países europeos para hacer frente a la crisis económica provocada por la expansión del coronavirus Covid-19:


Como podemos ver, los Estados incorporan en sus presupuestos un incremento de gastos, dedicados sobre todo a fortalecer el sistema sanitario y a salvaguardar los empleos paralizados por el confinamiento, tanto de asalariados como de autónomos. Además de desembolsar por gastos, los Estados se comprometen avalando los préstamos que las empresas piden a los bancos, asumiendo así garantías en la devolución del dinero y rebajando el tipo de interés a pagar por los prestamistas.

Aunque en cifras absolutas, Alemania destaca sobre los demás países tanto en gastos como en avales, en términos relativos, los gastos de Alemania y de Francia son similares (4,5%) en relación con sus respectivos PIB. España, con un 4%, se acerca también al nivel de ambos países (no se incluye en el caso de España el Ingreso Mínimo Vital, que está pendiente de aprobación). En cambio, en los avales España se queda muy corta respecto de sus grandes socios europeos.

Estos incrementos de presupuestos para hacer frente a las consecuencias económicas del coronavirus van a provocar significativos incrementos en los déficit fiscales de los países, que tendrán que financiarse sobre todo emitiendo deuda pública. Alemania, sin déficit hasta ahora, no tendrá dificultades para colocar sus bonos. Se dice que hará la mayor emisión desde la Segunda Guerra Mundial, sin coste alguno de intereses, ya que la rentabilidad de los bonos alemanes a 10 años se encuentra en valores negativos, en torno al -0,541% anual, lo que supone que aporta un rendimiento positivo para el país en lugar de coste por intereses.

En cambio, como la respuesta a la pandemia va a tener un abultado déficit en España este año (9% al 15%), su financiación puede encontrarse con alguna dificultad. Aunque el bono español a 10 años tenga en estos momentos un coste reducido, en torno a 0,82% anual, el incremento del volumen de deuda puede hacer que en los mercados financieros aumente el tipo de interés, agravando la partida de gastos financieros a soportar por los presupuestos del país.

Quizás, con las declaraciones realizadas ayer por Merkel y Macrón, se abra la posibilidad de recibir apoyo europeo en forma de transferencia en lugar de crédito para financiar, al menos parcialmente,  el presupuesto español de este año, evitando así que se dispare la deuda pública. Es de esperar también que el respaldo decidido del Banco Central Europeo, comprando bonos en el mercado secundario, evite el aumento de la prima de riesgo.