martes, 27 de agosto de 2019

INTERESES NEGATIVOS


Los tipos de interés negativos pretenden estimular la actividad económica, pero es posible que mantenidos a largo plazo puedan impulsar a los inversores a tomar más riesgo en busca de rentabilidad, incrementen los precios de algunos activos y hagan que una parte del ahorro huya al exterior para mejorar los rendimientos. ¿Cómo surgen los tipos de interés negativos?

El tipo de interés es la rentabilidad que recibe un prestamista por permitir que el prestatario utilicen sus ahorros. Llamamos tipo de interés nominal al expresado en términos monetarios y tipo de interés real al que resulta de deducir la tasa de inflación al interés nominal.

El tipo de interés nominal más conocido es el Euribor, un tipo de oferta interbancaria promedio al que cierto número de bancos europeos se conceden préstamos a corto plazo, para otorgarlos después a empresas y particulares. 


En el gráfico tenemos la evolución del euribor a 1 año (rojo), a1 mes (azul) y a una semana (verde). Como podemos observar, el euribor a 1 año, el aplicado en las hipotecas para la compra de viviendas, llegó a alcanzar en torno al 5,5%, pero a partir de octubre de 2016 tiene signo negativo y, a finales de agosto, ha caído hasta -0,35%.

El análisis económico suele explicar la formación del tipo de interés suponiendo que existe un único tipo que se paga a los activos financieros no monetarios, tanto a corto plazo (vencimiento a un año) como a largo plazo (vencimiento a varios años). Este tipo de interés estará determinado en el mercado de dinero por la oferta y la demanda, tal como podemos observar en el siguiente gráfico macroeconómico:


Un banco central puede aumentar o disminuir la oferta (linea vertical O, que no depende del tipo de interés), mediante la compra o venta de deuda pública y bonos de corporaciones, así como facilitando liquidez a los bancos a través del redescuento. La demanda de dinero (D), en cambio, depende de la evolución de la tasa de interés y, por ello, aumenta al descender el tipo.

En el gráfico, la oferta de dinero (O1) se cruza con la demanda de dinero (D) en el punto E1, al nivel del precio del dinero r1, el punto de equilibrio que determina el tipo de interés de mercado.

Si el banco central quiere bajar el tipo de interés para estimular la economía, aumentará la oferta monetaria a O2, Se alcanzará un nuevo punto de equilibrio (E2), incrementándose la cantidad de dinero de M1 a M2 y descendiendo el tipo de interés a r2. Hasta no hace mucho se pensaba que había un suelo, la tasa cero, para el descenso del tipo de interés, pero desde la Gran Recesión se han afianzado los intereses negativos.

En 2012, para sostener al euro, el Banco Central Europeo inició una política de inyección de dinero para provocar la caída de los tipos de interés, que tuvo como consecuencias estimular la inversión, reducir el coste de las hipotecas y disminuir la morosidad. El precio oficial del dinero a cero y el Euribor en tasas negativas colaboraron en salir de la recesión y avanzar en la posterior recuperación.

La política de bajos tipos de interés ayudó a las entidades financieras a sobrevivir tras la quiebra de Lehman Brothers. La compra masiva de deuda por parte del BCE posibilita aún que los bancos puedan dar más crédito, con lo que se apoya a la actividad económica y a la creación de empleo.

Aunque se preveía un incremento paulatino de los tipos de interés este año, parece que el BCE no confía en la recuperación que antes esperaba para el segundo semestre. Las perspectivas van empeorando, sobre todo en el sector industrial, y se ralentiza el crecimiento de los países europeos.

El otro aspecto de la caída de tipos de interés es el derrumbe de la rentabilidad en la retribución a los ahorradores. Las propias entidades financieras deben pagar un 0,40% por tener el dinero depositado en cuentas del BCE, una especie de sanción que busca impulsar a los bancos a que dediquen sus recursos a dar créditos o realizar inversiones.

En su última reunión, el BCE decidió retrasar la subida de los tipos de interés hasta mediados de 2020 y señaló la posibilidad de situar el precio del dinero básico, hoy a cero, en terreno negativo, si el escenario económico se sigue deteriorando.

Un alto dirigente bancario, en declaraciones a la prensa, no desechó la idea de llevar los intereses negativos hasta los depósitos de los clientes particulares, es decir, de cobrar un tipo de interés a los depositantes ahorradores en lugar de retribuirles.

De hecho, los intereses reales (deducida la inflación) de los depósitos en cuenta corriente y a plazo llevan tiempo siendo negativos, dado que los intereses aplicados por los bancos son prácticamente nulos y la inflación es positiva (0,5% interanual en julio). Ello significa que el pequeño ahorro de las familias, depositado en los bancos, está perdiendo poder adquisitivo.




martes, 20 de agosto de 2019

RENTA MÍNIMA GARANTIZADA

El debate actual sobre la adopción de una renta mínima a escala europea se inscribe en el contexto de una crisis social que perdura, a pesar del repunte económico. Conviene no confundir el concepto de renta mínima con el de renta básica universal abonada a todos los miembros de una colectividad sin tener en cuenta sus recursos o su situación laboral.

La llamada “renta mínima decente” son los ingresos necesarios para llevar una vida digna, por encima del umbral de pobreza, denominación que proviene del concepto de “trabajo decente” divulgado por la Organización Internacional del Trabajo (OIT)

Según Eurostat, en la Unión Europea se encuentran en riesgo de pobreza o exclusión social cerca de 113 millones de personas, que representan un 22,5% de la población. Significa que, según la llamada tasa AROPE, este colectivo cuenta con ingresos muy limitados pese a las transferencias sociales o una privación material grave o viviendo en hogares con muy baja intensidad de trabajo (sus miembros en edad de trabajar lo hicieron menos del 20% de su potencial total de trabajo)

En España, según la Encuesta de Condiciones de Vida, la tasa de riesgo de pobreza o exclusión social AROPE era el 26,1% de la población residente en 2017. En el siguiente cuadro podemos observar su evolución:


Los sistemas de renta mínima representan un porcentaje reducido del gasto social de un país, pero arrojan un retorno económico considerable, mientras que su ausencia tiene repercusiones muy negativas para las personas y conlleva costes elevados a largo plazo.

El dinero gastado revierte inmediatamente en la economía, con frecuencia en los sectores que más acusan la crisis. La interacción entre las rentas mínimas y el salario mínimo contribuye a impulsar salarios decentes y a evitar el aumento del número de trabajadores pobres.

En España, la Autoridad Independiente de Responsabilidad Fiscal (AIReF), una institución que tiene por objeto velar por la sostenibilidad de las finanzas públicas, tras supervisar una Iniciativa Legislativa Popular presentada por UGT y CCOO en 2016, con 700.000 firmas, ha elaborado un informe a petición del Gobierno, en el que propone un sistema de renta mínima.

El documento plantea una prestación, destinada tanto a desempleados como a trabajadores en activo, de hasta 430 euros mensuales (80% del indicador público de efectos múltiples IPREM), con un complemento de 100 euros por cada hija/o, para hogares cuya renta anual sea inferior al 20% de la mediana.

La AIReF calcula que esta ayuda tendría un coste fiscal de 5.500 millones de euros que, eliminando solapamientos entre prestaciones, bajaría a 3.500 millones, y beneficiaria a 1,8 millones de hogares, reduciendo la pobreza severa entre el 50% y el 60%.

La tasa de pobreza severa en España, con ingresos para 2017 de 355 euros mensuales para un individuo y 746 para un hogar con dos adultos y dos niños, es del 6,9%, el doble que la media europea (3,5%) y la segunda más alta de Europa, únicamente superada por Rumanía

A nivel europeo, un dictamen del Consejo Económico y Social Europeo, emitido a comienzos de este año, señalaba la necesidad de establecer un marco vinculante para una renta mínima decente que permita generalizar, apoyar y mejorar los sistemas de renta mínima de los Estados miembros

Supondría una primera respuesta importante al grave y persistente problema de la pobreza en Europa y enviaría una señal directa a los ciudadanos, mostrando que la Unión cuenta con ellos.


martes, 6 de agosto de 2019

DESEMPLEO Y CICLO ECONÓMICO

Según el último macrobarómetro del Centro de Investigaciones Sociológicas (CIS), el desempleo es el principal problema que los españoles creen que tiene el país, seguido del comportamiento de los políticos y la corrupción. La preocupación por el paro llega al 61,8% de la población.

En España se utilizan dos indicadores para medir el nivel de desempleo: La Encuesta de Población Activa (EPA), elaborada por el Instituto Nacional de Estadística, y el Paro Registrado, calculado por la oficina del Servicio Público de Empleo Estatal (SEPE)

La EPA es una encuesta que se extiende a 65.000 familias (200.000 personas) por trimestre. Considera como paradas a las personas de 16 o más años que durante la semana de referencia no han trabajado, están disponibles para trabajar y buscan empleo activamente.

En cambio, el SEPE incluye como paradas únicamente a las personas inscritas como demandantes de empleo en sus oficinas. No tiene en cuenta a las que están estudiando y las que buscan el primer empleo.

En el segundo trimestre de este año, según la EPA, el total de paradas en España era de 3.230.600 personas, un 14,02% de la población activa, en tanto que el SEPE cuantificaba a fin de junio 3.015.686 registrados, un 6,6% menos que la EPA. Se considera que la información de la EPA recoge mejor el mapa del trabajo en España.

El crecimiento de una economía tiende a reducir la tasa de paro. La cuestión que se debate es hasta dónde puede descender. Parece que no es posible eliminarlo completamente, porque los datos históricos evidencian que los países no suelen bajar de la tasa del 2%.

En el mercado de trabajo se están creando y destruyendo empleos constantemente por diferentes razones. La principal de ellas es el cambio estructural de la economía. Las empresas se expanden y se contraen por las nuevas tecnologías y los cambios de gustos de los consumidores. También la mala gestión o, a veces, la mala suerte provocan la pérdida de puestos de trabajo.

Se puede decir que se producen de forma natural dos tipos de desempleo: el friccional y el estructural. El primero se da cuando un trabajador pierde su empleo o busca uno mejor y tarda un tiempo en encontrarlo. Cierta cantidad de desempleo friccional resulta inevitable por el continuo proceso de cambio económico.

El desempleo estructural aparece cuando hay más trabajadores buscando empleo en un mercado laboral concreto que puestos de trabajo disponibles. Puede suceder que haya más trabajadores con un determinado perfil que puestos de trabajo adecuados al mismo o que en un territorio concreto haya más trabajadores que puestos de trabajo.

Dado que es inevitable que exista cierto desempleo friccional y en las economías hay también un desempleo estructural, se puede decir que existe en cada país un cierto nivel de desempleo normal, que los economistas denominan “natural”, en torno al cual fluctúa la tasa observada o real de paro. Se considera que esta es la tasa que no acelera la inflación de precios.

Por tanto, la tasa “natural” de desempleo, que se corresponde con la producción potencial de una economía, surge de la suma de los efectos friccional y estructural. La diferencia entre la tasa real u observada y la tasa “natural” es el desempleo cíclico, que se da como consecuencia de los altibajos del ciclo económico. La OCDE estimaba para el período 2000-2010 una tasa media de paro “natural” del 6,92% en el conjunto de los países miembros. En el caso de España subía al 11,85%

Una tasa próxima a la citada es la tasa de desempleo que no acelera el crecimiento de los salarios (NAWRU-Non-accelerating wage rate of unemployment). En el siguiente gráfico (BBVA Research) tenemos la evolución de la tasa de desempleo real y la NAWRU en España en el período 1980-2019


Observamos que en 2019 la tasa de paro real (14,02%) y la NAWRU están cercanas, lo cual significa que hay escasa influencia del ciclo económico. En cambio, en el período 2000-2008, con la bonanza económica, el paro real fue menor que el correspondiente a la NAWRU y en los años de recesión, especialmente en el 2012, la coyuntura económica hizo que el desempleo real fuera mucho mayor que la tasa NAWRU.

A largo plazo, la tasa de desempleo natural o teórica varía con los cambios de las características de los trabajadores, el funcionamiento de las instituciones del mercado de trabajo y las políticas económicas aplicadas por los gobiernos.

martes, 30 de julio de 2019

TENDENCIAS ECONÓMICAS

Los indicadores institucionales de coyuntura en España siguen mostrando una senda expansiva. Los datos macroeconómicos señalan un crecimiento anual del PIB en el segundo trimestre del 2,3%, más del doble de la media de los países europeos, impulsado por la elevada creación de empleo y el incremento del consumo privado y público, pero se espera una desaceleración en la segunda mitad del año.

Además de los índices oficiales de coyuntura publicados por los organismos públicos, los países utilizan el Purchasing Manager Index (PMI), un indicador avanzado de actividad, muy cercano a la evolución del PIB en la crisis financiera y la posterior recuperación. Se calcula en más de 30 países y su homogeneidad hace posible realizar comparaciones.

El Indice viene elaborado por Markit Economics desde abril de 2008 y su principal característica es que no se trata de una encuesta de opinión ni de expectativas, sino que se basa en datos reales, aunque las encuestas no preguntan cifras concretas.

En el caso de España, para la confección del Indice PMI se cuenta con la colaboración de la Asociación Española de Profesionales de Compras, Contratación y Aprovisionamiento (AERCE). Comenzó a realizarse en 1998 para la industria manufacturera y en 1999 para el sector de servicios.

El índice PMI es compuesto, dado que se calcula a partir de cinco indices ajustados estacionalmente, según la siguiente ponderación de las variables: Nuevos pedidos (30%), Producción (25%), Empleo (20%), Plazo de entrega de proveedores (15%) e Inventario de materias primas (10%).

Cada variable puede oscilar entre 0 y 100. Si se sitúa en torno a 50 indica que no se ha producido ningún cambio significativo respecto al mes anterior. Cuando el resultado es mayor que 50, ha habido cambios favorables y, si es menor de 50, señala deterioro respecto al mes precedente.


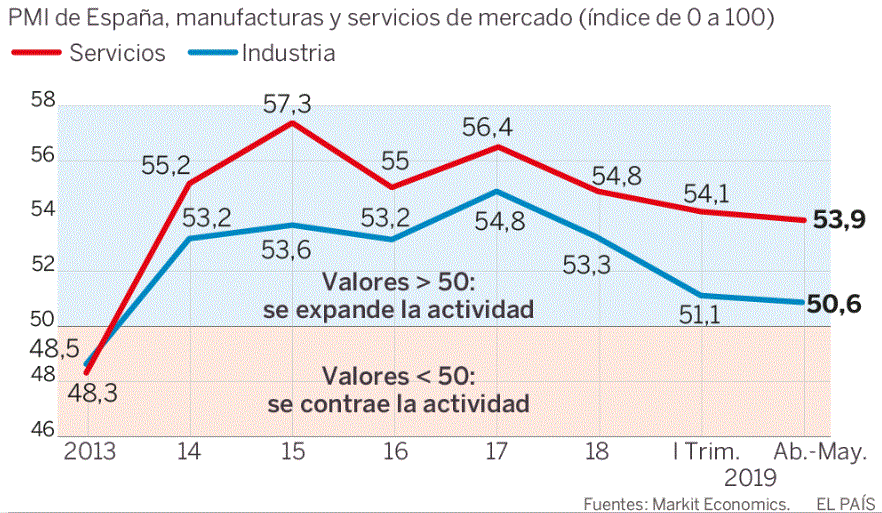
En el gráfico tenemos la evolución del indicador de los sectores (industria y servicios) en los últimos seis años.

El sector de servicio mantiene sus tendencia expansiva, aunque con menor intensidad, favorecido también por el incremento de gasto medio por visitante extranjero.

La industria parece que está cayendo en un estancamiento como consecuencia de la ralentización del comercio internacional, con una reducción de la cartera de pedidos, sobre todo en el ámbito del automóvil. La guerra comercial entre las grandes potencias provoca una pérdida de confianza de las empresas, porque la escalada arancelaria hace que el entorno global se torne cada vez más incierto.

Dado el carácter global de los cambios, los países europeos están pidiendo a las autoridades de Bruselas, quizás demasiado centradas en vigilar la ortodoxia contable, una mayor atención al planteamiento de estrategias innovadoras para el complicado escenario mundial.


martes, 23 de julio de 2019

LA COMPETITIVIDAD EN LA EUROZONA


La competitividad de un país en la Eurozona, en la que sus miembros no pueden recurrir a la devaluación monetaria, depende en gran parte de los costes laborales unitarios (CLU), que se obtienen por el cociente entre la remuneración real por asalariado y la productividad aparente del trabajo.

A su vez, la productividad laboral se mide dividiendo el valor añadido bruto en términos constantes (eliminada la inflación) y el empleo equivalente a tiempo completo.

Un país de la Eurozona en el que, con respecto al resto, crezcan menos los salarios o aumente más la productividad, mejorará la competitividad, al reducirse comparativamente los CLU. Es lo que ha ocurrido con España a partir de 2008, como podemos observar en el gráfico


En el período 2001-2008, con el desarrollo de la burbuja inmobiliaria, se deterioró la competitividad española por el incremento de las remuneraciones laborales y la escasa mejora (0,3% anual) de la productividad.

En cambio, en la última década ha mejorado la competitividad por la reducción de los CLU, como consecuencia del estancamiento salarial, y el avance de la productividad ligada a los despidos, que supuso un incremento cercano al 2% anual.

En el período de recuperación, el crecimiento del PIB está siendo intensivo en empleo, introduciendo parados en el mercado de trabajo, lo que supone escaso margen para aumentar la productividad, es decir, el valor añadido por empleado.

Entre 2013 y 2017, la productividad ha crecido entre el 0,1% y el 0,3% anual. En 2018, el crecimiento ha sido nulo, según el INE, es decir, que se estancó la capacidad de generar más bienes y servicios con el mismo número de trabajadores y demás recursos. Si se toma por hora efectivamente trabajada, el dato fue incluso negativo (-0,25%)

Se confirma así el típico comportamiento de la productividad en España: escaso avance en los períodos de crecimiento y, a base de despidos, notable impulso en las recesiones. En otros países europeos, el comportamiento habitual es que en las recesiones se reduzcan las horas trabajadas y caiga la productividad

El aumento acelerado del nivel de empleo y la reducción del elevado paro, ambos deseables, están suponiendo una salida de la crisis con menor productividad. Ganan peso relativo sectores menos productivos, como la construcción y la Administración Pública, en detrimento de otros más eficientes, como la industria.

Los organismos económicos internacionales ya avisan que el crecimiento de la ocupación se está produciendo en sectores de baja cualificación de empleo. También el Banco de España advierte que no se observa un cambio de modelo productivo en el empleo y recomienda diversificar sectores y favorecer el acceso a más educación.

Aunque España es homologable a los países del entorno en inversiones en activos tangibles, como maquinaria y equipamientos, tiene un desfase en activos intangibles, como I+D+i, bases de datos y software. Por otra parte, las PYMES españolas pueden equipararse a las extranjeras, pero el problema es que España tiene mucha mayor proporción de PYMES que otros países desarrollados.


martes, 16 de julio de 2019

DESEQUILIBRIOS PRESUPUESTARIOS

Tras una década, España sale del llamado “procedimiento de déficit excesivo”, una normativa del Tratado de Funcionamiento de la Unión Europea que regula las finanzas de los países miembros, los cuales deben mantener un déficit presupuestario inferior al 3% del PIB y una deuda pública que no sobrepase el 60% del PIB.


España logró cerrar 2018 con un déficit del 2,5% del PIB, tres décimas mayor del objetivo señalado por las autoridades europeas para el año, pero suficiente para abandonar el procedimiento, que se abrió a muchos países europeos durante la crisis, aunque únicamente quedaba activo para España. Se ha pasado, en el lenguaje de Bruselas, del “brazo correctivo” al “ brazo preventivo”.

En el siguiente gráfico podemos observar la evolución del déficit público de España desde 1995 hasta 2018, según Eurostat:


La Comisión Europea abrió el procedimiento por déficit excesivo en 2009, tras registrarse un 4,4% el año 2008. El nivel máximo se dio en 2012 (10,5%) y, acogiéndose a cuatro prórrogas, se fue reduciendo progresivamente.

A partir de 2019, España estará en el “brazo preventivo”. Se vigilará el déficit estructural, el que se origina sin influencia del ciclo económico, y se prestará también atención al nivel de la deuda pública, que se situaba al comienzo del segundo trimestre de 2019 en 1,2 billones de euros, el 97% del PIB


El gráfico muestra la evolución de la deuda pública española, consecuencia de los desequilibrios anuales acumulados, que crece incesantemente desde el año 2009, comienzos de la crisis financiera, hasta alcanzar el equivalente a 25.200 euros por habitante en abril de 2019.

Además de advertir sobre el elevado endeudamiento público, la Comisión Europea señala que la proporción de ciudadanos en “riesgo de pobreza y exclusión social” es superior en España a la media de la Unión Europea, que las tasas de pobreza entre los trabajadores son más elevadas y que se deben tomar medidas para asegurar la sostenibilidad del sistema de pensiones.

No cabe duda de que el nuevo Gobierno español va a tener la complicada tarea de atender a la exigencia europea de reducir tanto el déficit estructural como la deuda pública, al tiempo que afronta las medidas necesarias para mejorar el bienestar social.


martes, 9 de julio de 2019

EL TOBOGÁN DEL EMPLEO

Al final de 2018 se cumplieron cinco años ininterrumpidos de crecimiento del Producto Interior Bruto (PIB) español, a ritmos anuales en el entorno del 3%. Desde el inicio de la recuperación (2014) se han creado alrededor de 2,5 millones de empleos y el paro ha descendido aproximadamente en 2,8 millones de personas, hasta un entorno del 14% de la población activa. 


Como observamos en el gráfico, el empleo se incrementa notablemente en los períodos de auge económico, con apenas crecimiento de la productividad, y cae con fuerza en las recesiones, elevándose la productividad. Este comportamiento muy elástico, contrario al habitual en casi todos los países, provoca el llamado “tobogán del empleo”.

Así, en el período 2001 a 2008 creció casi tanto el PIB como el empleo, y en 2009, en plena recesión, el PIB cayó un -3,6% y el empleo casi el doble (-6,1%), incrementándose la productividad un 2,5%.

Un estudio de la Organización Internacional del Trabajo (OIT) estableció que, para el período 1992-2008, la elasticidad del empleo (incremento de empleo dividido entre crecimiento real global del PIB) oscilaba en el conjunto de los países entre 0,32 y 0,37, con lo que, descomponiendo los aumentos del PIB en crecimiento del empleo y mejoras de la productividad del trabajo, dos tercios del crecimiento del PIB fueron atribuidos a ganancias de productividad y un tercio a aumento del empleo.

Se puede observar que, con el avance económico de los países, decrece la elasticidad del empleo, hasta situarse en muchas naciones desarrolladas en torno al 0,25, debido a que el avance tecnológico aumenta la productividad laboral.

Sin embargo, en España, la elasticidad del empleo superó a 1,5 en los años de la crisis financiera y en el quinquenio de recuperación económica ha descendido en torno a 0,9, superando aún en flexibilidad incluso a Portugal y Grecia.

Las últimas normativas laborales que se han tratado de implantar en España han fomentado la baja productividad y la volatilidad del empleo. La reforma de 2012 hizo posible mantener estancados los salarios pese a la mejora de la situación económica de las empresas, y la notable reducción de las indemnizaciones ha estimulado los despidos.

En las empresas medianas y grandes, la productividad es parecida a la media de la Unión Europea, dado que se adaptan a la transformación digital, pero en las de reducido tamaño, sobre todo las que cuentan con menos de 10 trabajadores, que representan el 90%, la productividad es baja.

Una de las razones por las que se ha destruido más empleo en España que en otro países de nuestro entorno ha sido la elevad dualidad del mercado laboral. Se ha calculado que el 85% de los contratos creados durante los años de la burbuja inmobiliaria eran temporales y también el 85% de los que se han destruido.

Han sido las reformas laborales de 2010 y 2012 las que han propiciado un significativo incremento del poder empresarial en el mercado de trabajo, por lo que, ante posibles nuevas crisis, parece necesario establecer políticas públicas que fortalezcan la negociación colectiva, priorizando el reparto de rentas y la reducción del tiempo de trabajo, al igual que lo hacen otros países, antes de recurrir al despido.