martes, 28 de enero de 2020

EL PROCESO DE DESARROLLO ECONÓMICO

Más allá de la determinación de la producción a corto y medio plazo, períodos en los que dominan las fluctuaciones económicas, el largo plazo es el espacio temporal en el que se dan el crecimiento y el desarrollo económico.

Mientras el crecimiento significa el aumento de la producción de un país a través del tiempo, el desarrollo estudia el crecimiento de un sistema económico a largo plazo, analizando las trasformaciones en la estructura productiva y tecnológica, así como las relaciones sociales y políticas que determinan la distribución del producto obtenido. El crecimiento también afecta al desarrollo, puesto que provoca transformaciones en el sistema.

En el desarrollo económico suelen destacar dos elementos. En primer lugar, como base del crecimiento, el trasvase de trabajadores entre sectores productivos. Tal ha sido el caso de la industrialización, que ha llevado a miles de trabajadores agrícolas a la industria y a los servicios, provocando un incremento de la productividad conjunta por el diferencial en eficiencia y valor añadido entre los sectores secundario y terciario respecto al primario.

Un segundo elemento es la diversificación de la estructura productiva, con el incremento de la cantidad y variedad de los productos fabricados, pasando de elementos sencillos a productos avanzados, con más conocimiento, que se demanden en mayor proporción que el incremento de la renta en el país. Este fenómenos se conoce con el nombre de complejidad de país y de producto.

El Indice de Complejidad Económica (2013-2017) una variable que estudia el Instituto Tecnológico de Massachusetts (MIT), mide la intensidad de conocimiento de una economía tomando en cuenta la de los productos que exporta. Tras la pérdida de 5 posiciones en los últimos años, España ocupa el puesto 28, en un ranking en cuyos primeros puestos se sitúan Japón, Suiza y Alemania.

La transformación de economías agrarias en economías industriales se inició en el siglo XIX en los países actualmente desarrollados, que alcanzaron rentas altas en la segunda mitad del siglo XX, tras un proceso lento de más de un siglo. En cambio, algunas economías, como Singapur y Hong Kong, han pasado de rentas bajas a rentas altas en menos de medio siglo.

En el caso de España, las manufacturas y los servicios avanzados tienen pequeña dimensión, no ocupan a muchos trabajadores, y la complejidad reducida provoca la brecha en renta con los países europeos del norte, desfase que se está intentando cerrar desde 1986, año en el que ingresó el país en la Comunidad Económica Europea.

Hoy día, la industria esta generando productos con ciclo de vida, desde su introducción en el mercado hasta su declive, cada vez más corto. Se estima que la complejidad de los productos se ha duplicado en los últimos 15 años y su ciclo de vida se ha reducido alrededor de un 25%.

Se estima que el nivel de renta generada por un país está relacionada directamente con las diferentes interacciones entre los participantes especializados en determinadas actividades. La complejidad económica está en función de las características y las capacidades con las que cuente el país y las actividades en que se especialice.

Para resaltar la importancia de la complejidad en los productos, tenemos el caso de Dinamarca, un país con una cesta de productos y servicios bastante más compleja que la española, que les permite pagar unos salarios que duplican a las retribuciones de los trabajadores españoles. Como insiste un experto en desarrollo económico, lo importante es priorizar aquellas actividades que favorezcan el incremento de la complejidad en la cesta de exportaciones.

Por lo tanto, empresas y sector público están llamados a trabajar conjuntamente en una política industrial moderna, que desarrolle un conjunto de acciones y estrategas en los sectores más dinámicos de la economía, a fin de impulsar el desarrollo económico.



martes, 21 de enero de 2020

SITUACIÓN PATRIMONIAL DE LOS HOGARES


La información que ofrece el Banco de España permite conocer la evolución de la riqueza de las familias españolas. En los datos más recientes, basados en la encuesta de diciembre de 2017, se nota el impulso de cuatro años de crecimiento sostenido, tras la crisis financiera de 2008.

Rasgos destacables de los últimos años han sido la reducción del tipo de interés, como consecuencia de la política de expansión monetaria, que ha supuesto una reducción de costes de financiación para las familias, y el aumento sostenido del precio de la vivienda, con un incremento del 6,7% en 2017, que supuso una mejora en la situación del patrimonio inmobiliario de los hogares.

La riqueza mediana de los hogares (el valor que se sitúa en el centro de la distribución), una vez descontadas las deudas, era en 2017 de 115.100 euros y la media de 253.000 euros. La significativa diferencia entre ambos datos indica la desigualdad en la distribución de la riqueza, con valores elevados en los deciles más altos . Por grupos de edad, el patrimonio respondía al perfil del ciclo de vida, alcanzando el máximo para los hogares con cabeza de familia entre 65 y 74 años, un poco más tarde que la edad en la que se logra el máximo de renta.


La riqueza mediana de los hogares había caído en un 21,9% entre 2011 y 2014 y volvió a disminuir en el período 2014 a 2017 en un 6,4%, acumulando en total un descenso del 27%. En cambio, la riqueza media solo cayó en el sexenio un 7,4%.

Estos datos muestran el desigual efecto que han sufrido las familias en el período, sobre todo en los años de mayores recortes de gastos. La caída en la riqueza de los niveles altos fue poco más de la cuarta parte respecto de los de menor riqueza. Resulta también contunde el efecto sobre los jóvenes: los hogares cuyo cabeza de familia era menor de 35 años tenían a finales de 2017 una riqueza neta mediana de 5.300 euros, cuando en 2011 contaban con 71.600 euros.

La vivienda es el activo más importante de las familias, representando el 54,2% del valor de los activos reales para el conjunto de los hogares y el 43,3% del valor de los activos totales. El porcentaje de hogares propietarios de su vivienda principal era del 75,9 %

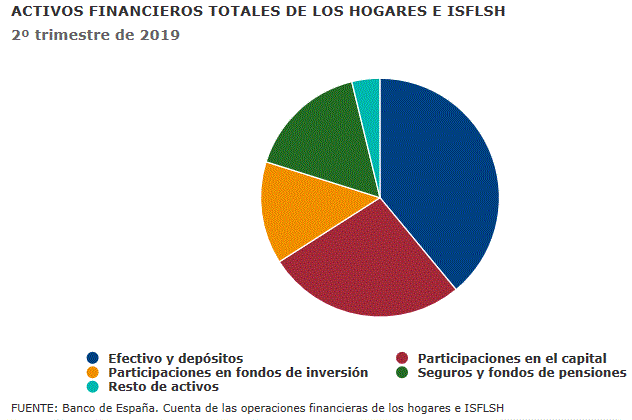
Con datos de 2019, el siguiente gráfico recoge los activos financieros de las familias y las Instituciones sin fines de lucro al servicio de los hogares (ISFLSH)


Los activos financieros suponían en torno al 20% de los activos totales. Su peso relativo se ha incrementado en 9 puntos porcentuales desde 2008. En cuanto a su desglose, el efectivo y las cuentas bancarias constituyen el 40 % del valor de los activos financieros, las participaciones en capital un 27%, los planes de pensiones el 16,3 %, las participaciones en fondos de inversión un 13,9 %, y otros activos financieros el 2,8%

El endeudamiento de los hogares representa el 11,7 % del valor total de sus activos. La deuda pendiente para la adquisición de la vivienda principal constituye el 63,7 % de la deuda de los hogares, mientras que la deuda por la compra de otras propiedades inmobiliarias se sitúa en el 21,7 %. A finales de 2017 un 53,2 % de los hogares tenían algún tipo de deuda y el importe mediano pendiente de pago era de 35.000 euros.

Mientras que en 2011 el 20% de las familias más ricas poseía 15 veces más que el 20% más pobre, en 2017 tenía 28 veces más. Desglosando los datos de 2017 en los niveles más elevados, el 1% de las familias top era propietaria del 20,7% de la riqueza, el 5% llegaba al 40,5% y el 10% concentraba el 53,6%, más de la mitad de la riqueza total de España.

Las estadísticas confirman que se va incrementando la desigualdad en la riqueza sobre todo a causa de la dificultad de las familias jóvenes y de las rentas bajas para ahorrar, acceder a la hipoteca y formar un patrimonio


martes, 14 de enero de 2020

CRECE LA BANCA EN LA SOMBRA

La banca en la sombra hace referencia a las actividades de financiación que no forman parte del sistema bancario tradicional y, por tanto, no están sujetas a la regulación propia de los bancos.

La Comisión Europea, en su Libro Verde de 2012, reconoce que existe un ámbito creciente de actividad crediticia paralela a la bancaria con funciones importantes, tales como la generación de fuentes adicionales de financiación y la oferta de alternativas a los depósitos bancarios, pero advierte que esta modalidad de financiación puede llegar a suponer una amenaza potencial para la estabilidad financiera a largo plazo.

La banca en la sombra comenzó a expandirse en 2007, cuando pymes y emprendedores se encontraron con dificultades para lograr financiación bancaria. La modalidad alternativa de financiación a la ofertada por los bancos tradicionales incluye, además de los bancos de inversión, sociedades de valores, fondos de titulización de activos, sociedades de capital riesgo y sociedades de gestión de activos.

En el siguiente gráfico tenemos la evolución de los activos de la la banca en la sombra en la Eurozona en las últimas dos décadas:


El volumen de activos en manos de la banca en la sombra en la Eurozona, según Guindos, vicepresidente del BCE, se ha duplicado en la última década, hasta alcanzar los 42 billones de dólares en 2018. En España representan en torno al 6% del activo total de las instituciones financieras.

Los bancos en la sombra no pueden aceptar depósitos pero, al igual que los bancos tradicionales, se dedican a la transformación de plazos, endeudándose a corto plazo y prestando o invirtiendo a un plazo mayor, un tipo de operativa que tiene importantes riesgos, dado que no pueden recurrir a reservas de liquidez de los bancos centrales.

Cuando los prestamistas deciden que no es seguro prestarles dinero, el banco en la sombra no puede seguir financiando sus operaciones. Si no es capaz de vender activos para conseguir efectivo de modo inmediato, se hundirá rápidamente. Es lo que ocurrió con Lehman Brothers en septiembre de 2008, que conseguía préstamos con vencimiento a un día (“repos”) en el mercado de créditos, pero un día no pudo renovarlos porque los acreedores estimaron que la situación de la entidad, cargada de activos considerados tóxicos, no les ofrecía suficiente garantía.

Lehman Brothers, el detonante de la Gran Recesión, era una referencia en la banca de inversión, al igual que lo son Goldman Sachs y Morgan Stanley. La famosa “City” londinense es uno de los centros de la banca de inversión a nivel mundial, junto a Wall Street, de Nueva York, sedes que gestionan muchas de las grandes operaciones corporativas.

La banca de inversión realiza funciones de asesoría y diseño de operaciones complejas en la financiación empresarial. Participa en fusiones, adquisiciones y reestructuraciones de capitales, ofertas públicas de acciones y operaciones similares. Trabajan tanto con empresas como con Gobiernos en la obtención de financiación para grandes proyectos de inversión, así como en la reestructuración de deudas.

El Banco Central Europeo (BCE) advierte en su informe de estabilidad financiera del riesgo que supone la intermediación financiera no bancaria, dado que las grandes entidades de fondos de inversión y de capital riesgo tratan de sortear los tipos de interés negativos de hoy día con inversiones de menor liquidez y más riesgo, en busca de rentabilidades más elevadas.


martes, 7 de enero de 2020

FLUCTUACIONES CÍCLICAS


Los ciclos económicos son las fluctuaciones recurrentes en la actividad económica que suceden durante un período determinado, divididos en cuatro fases: crisis, recesión (depresión), recuperación y ascenso (auge). En cada crisis (descenso) termina un ciclo típico del sistema económico capitalista y se inicia otro.

Las fluctuaciones de la demanda constituyen el detonante fundamental del ciclo económico. Hay diversos planteamientos sobre el origen de tales fluctuaciones. Mientras los keynesianos lo atribuyen a la inversión impulsada por los cambios en las expectativas empresariales, los monetaristas ponen el énfasis en las modificaciones de la tasa de crecimiento de la cantidad de dinero

La teoría más reciente del ciclo económico, conocida como teoría de los ciclos económicos reales, señala que la causa principal de las fluctuaciones económicas es la productividad, y sus modificaciones se atribuyen al ritmo del cambio tecnológico, aunque se reconoce que influyen también algunas perturbaciones.

El ritmo de cambio tecnológico y de crecimiento de la productividad no es constante. Cuando la productividad se acelera impulsa una expansión del ciclo económico y el descenso conduce a una recesión. En ambos casos, tanto la demanda de inversión como la demanda de trabajo cambian.

A fin de evitar que se califiquen como recesiones las pequeñas alteraciones de la actividad económica, se ha consensuado que la recesión es un período en el que la producción total de la economía desciende durante al menos dos trimestres consecutivos.

La Asociación Española de Economía (AEE), que es la que confirma las fechas del ciclo económico español, señala que fechar adecuadamente los puntos de giro del ciclo exige un tiempo prudencial de espera y necesita la información estadística que llega posteriormente.

La macroeconomía moderna nació precisamente como respuesta a la Gran Depresión de 1929-1933. Los graves daños que causó estimularon a los economistas a investigar sobre la naturaleza de las crisis. El análisis de Keynes, publicado durante la Gran Depresión, planteaba utilizar las políticas monetaria y fiscal para mitigar los efectos de las recesiones. Las medidas no han tenido un éxito completo, pero no cabe duda que han ayudado a estabilizar más las economías

En el siguiente gráfico tenemos, en %, la evolución interanual del PIB español en las últimas dos décadas


Con la entrada de España en la Comunidad Económica Europea (1986) se inició en el país una etapa de crecimiento económico que duró dos décadas. La expansión sólo se interrumpió en 1992-1993, con una crisis corta causada en gran parte por el estallido de la burbuja inmobiliaria (obra pública en su mayoría), que se superó con un plan de estabilización y tres devaluaciones de la moneda (peseta) en nueve meses para ganar competitividad en los mercados internacionales.

Como vemos en el gráfico,la economía española entró en crisis hacia el segundo trimestre de 2008, mostró signos de recuperación en 2010 y, con el estallido de la deuda soberana europea, volvió a caer en recesión a finales del mismo año, para finalizar esta segunda recesión en el segundo trimestre de 2013. Tras dos años de incremento del PIB por encima del 3% anual, en 2017 se ralentizó el avance y en 2019 el crecimiento ha finalizado en el 1,9%


martes, 31 de diciembre de 2019

LA CAÍDA DEL TIPO DE INTERÉS


Tras la superación de la crisis de 2008, la evolución económica viene caracterizándose por un crecimiento económico moderado, muy baja tasa de inflación y tipos de interés próximos a cero.

En relación con los tipos de interés, los bancos centrales (Banco Central Europeo, Reserva Federal norteamericana y otros) aplican una política monetaria expansiva cuando buscan aumentar la demanda de bienes y servicios de los países. Una mayor oferta monetaria reduce la tasa de interés, tiende a incrementar la inversión y, a través del multiplicador, crece el consumo, con lo que se llega a aumentar la demanda agregada de la economía.

Cuando una recesión adquiere el perfil de crisis financiera, los bancos centrales llegan a adoptar tres tipos de medidas que inciden en los mercados financieros: actuar como prestamistas de última instancia, dar garantías a los depositantes de fondos y ofrecer financiación a los mercados privados

Como prestamista de última instancia, un banco central presta fondos a entidades financieras cuando éstas no son capaces de conseguir créditos en los mercados privados. Por ejemplo, actúan como salvavidas de bancos con problemas de liquidez ante la retirada masiva de fondos por los depositantes.

Pero si el problema de un banco no es de liquidez sino de solvencia, porque está en situación de quiebra, los bancos centrales llegan a intervenir para garantizar los pasivos bancarios y evitar que los depositantes pierdan su dinero. En estos casos, los bancos centrales se hacen propietarios, al menos temporalmente, de los bancos comerciales que rescatan.

En ocasiones, los bancos centrales van más allá de sus operaciones habituales, como durante la crisis de 2008, comprando incluso bonos a corto plazo emitidos por empresas privadas, tratando de mantener la actividad económica cuando los mercados privados de crédito están agotados.

En el siguiente gráfico tenemos la evolución del Euribor, uno de los tipos de interés más importante en toda Europa:


Observamos una caída muy pronunciada, desde el 22% en 1977 hasta el 2% en 1999. En 2015 quedó al 0% y en 2018 entró en signo negativo.

Es evidente que la política de un banco central, en nuestro caso el Banco Central Europeo (BCE), determina los tipos de interés nominales a corto plazo, pero las autoridades monetarias señalan que ellas no establecen el tipo de interés que quieren, sino que es la tasa de interés natural la que indica el tipo objetivo a perseguir por la política monetaria.

El BCE sí define directamente dos tipos de interés, que condicionan el resto de los tipos del mercado: la tasa básica de refinanciación (ahora al 0%) y la facilidad de depósito para los bancos (-0,5%)

La tasa de interés natural se corresponde a grandes rasgos con el tipo de interés real (el nominal menos la inflación) y viene determinado por la demanda y la oferta de empresas, familias y gobiernos de fondos para ahorrar e invertir. Es un tipo compatible con el funcionamiento normal de la economía y la estabilidad financiera.

La evidencia parece apuntar que el tipo de interés real estimado se ha situado en las principales economías avanzadas en niveles históricamente bajos, incluso negativos. Tanto en EE.UU como en Europa al comienzo de la crisis era en torno al 2%, y cayó a mediados de 2019 hasta el 1% en EE.UU y al 0% en la Eurozona.

Además de las políticas monetarias expansivas, en el descenso de los tipos de interés influyen el envejecimiento de la población y el descenso de la productividad, que desincentiva la inversión. El aumento de la esperanza de vida tiende a incrementar el ahorro de los trabajadores para hacer frente a la jubilación, en tanto que la caída de la natalidad y de la población activa reduce el crecimiento potencial de la economía.

Parece que los bancos centrales están asumiendo ahora que la caída pronunciada de los tipos de interés puede tener efectos secundarios al prolongarse en el tiempo. Tras varios años de tipos negativos en la Eurozona y abundante liquidez, los beneficios de la expansión monetaria empiezan a perder fuerza y aumenta el temor de que puedan generarse incentivos perversos a la toma de riesgos excesivos por los agentes económicos en busca de rentabilidad, que podrían afectar a la estabilidad financiera.


martes, 24 de diciembre de 2019

EQUIDAD INTERGENERACIONAL


Algunos analistas tienen la impresión de que la evolución económica y social de los últimos años puede haber creado cierto desequilibrio entre generaciones. Después de varias décadas de progreso material y social, muchas de las personas que nacieron en los años 80 y 90 (millenials) viven hoy en condiciones peores que sus padres, con dificultades para afrontar su futuro.

Este colectivo de jóvenes menores de 40 años ha tenido acceso a una formación mejor que la mayoría de sus padres, pero la crisis financiera de 2008 les ha afectado más que a los mayores. La recesión económica se ha ido superando, pero la tasa de jóvenes en paro sigue siendo elevada y muchos de los que trabajan tienen que soportar situaciones de precariedad.

El Banco de España confirma que los jóvenes son los más perjudicados por la Gran Recesión. Ningún otro grupo de edad ha sufrido un desplome mayor en rentas y patrimonios en la última década. El 25% de los jóvenes entre 30 y 40 años vive aún con los padres y el porcentaje llega hasta el 50% en el tramo de 15 a 29 años.

Los colectivos de más edad, que han podido aguantar mejor la crisis, se han visto en la necesidad de ayudar a los jóvenes. Son muchos los jubilados que están colaborado en mantener a sus hijos y nietos con sus pensiones.

Ante los retos a los que se enfrentan las sociedades desarrolladas es frecuente que se cuestione el Estado de Bienestar. El envejecimiento de la población, el descenso de la natalidad y las transformaciones económicas de las últimas décadas, entre otros factores, evidencian la necesidad de plantear una revisión del modelo social en vigor.

La adaptación a la nueva realidad debería llevar a aumentar el gasto en políticas familiares, infancia y dependencia. Las políticas de apoyo a las guarderías son inversiones en capital humano, en tanto que los apoyos a las familias y a las situaciones de dependencia permiten a las mujeres afrontar los retos profesionales sin cargas añadidas. Aumentaría así la participación de las mujeres en el mercado laboral, se generarían empleos de más calidad y el Estado tendría más recursos para hacer frente a las políticas sociales, entre ellas a las pensiones.

A falta de que se generen recursos suficientes para llevar a cabo tales políticas, los desequilibrios se tendrán que corregir con incremento de impuestos o menores gastos sociales. Hay que tener en cuenta que, debido al envejecimiento de la población, el colectivo en edad de trabajar se va reduciendo.

En el siguiente cuadro del Instituto Nacional de Estadística español tenemos las tasas de riesgo de pobreza (ingresos inferiores a la mediana del conjunto de rentas disponibles) , en %, en los últimos 5 años:


Observamos la elevada tasa de riesgo de pobreza del colectivo de 16 a 29 años, que se mantiene en torno al 28%, muy por encima del promedio general (21%); una cierta mejora del grupo de 30 a 44 años en los últimos períodos y un incremento de la tasa relativa de pobreza en los mayores de 65 años.

La contabilidad generacional mide la carga impositiva en la vida laboral de las personas y los beneficios sociales que recaen tras jubilarse en cada generación a lo largo de su ciclo de vida. El desequilibrio generacional será consecuencia del reparto de cargas entre la generación actual y las futuras

Las dificultades de los jóvenes, con escasas oportunidades de empleo estable, amenazan la sostenibilidad del sistema social, con riesgo de que se traslade a las siguientes generaciones el coste de la inacción política actual, propiciando situaciones de inequidad intergeneracional.


martes, 17 de diciembre de 2019

MERCADO DE EMISIONES DE CARBONO


La cumbre del clima COP25, que acaba de celebrase en Madrid, ha servido al menos para actualizar desde el mundo científico la información disponible sobre la crisis climática que atraviesa el planeta.

Las noticias no son buenas, porque este año alcanzaremos cotas máximas de emisiones de CO2, que es la causa principal del aumento de temperatura. Y la mayor fuente emisora son los combustibles fósiles (petróleo, gas y carbón), que acumulan el 75% de todo el CO2 emitido.

El dióxido de carbono (CO2) es un gas que está presente de forma natural en nuestro entorno. Resulta necesario para que las plantas puedan realizar la fotosíntesis. El problema surge con las emisiones desproporcionadas de la industria, el transporte y el estilo de vida actual, que han convertido a este gas en uno de los principales causantes del efecto invernadero, junto al vapor de agua, el metano, el ozono y otros. Todos ellos contribuyen al calentamiento global y al cambio climático.

2019 es el segundo o tercer año más cálido desde 1850, cuando se iniciaron los mediciones fiables. Según el Secretario General de la Organización Meteorológica Mundial (OMM), la temperatura media del planeta estará este año 1,1 grados por encima de los niveles preindustriales.

En el siguiente gráfico tenemos la desviación de la temperatura global (grados centígrados) respecto a la media del período 1961 a 1990 y la concentración de dióxido de carbono en la atmósfera (partes de millón)

La figura muestra las tendencias ascendentes tanto de la temperatura global (línea azul) como de la concentración de CO2 en la atmósfera (en rojo)

Uno de los instrumentos que utiliza el análisis económico para mejorar las políticas públicas son los derechos de emisión de CO2, la negociación sobre los mercados de carbono, un asunto con importantes implicaciones económicas para las empresas y los Estados.

Se trata de los permisos que distribuyen los organismos públicos para que se puedan emitir determinadas cantidades de gases. Estas licencias se pueden comprar y vender entre las empresas contaminadores, con lo que se crea un mercado de derechos a emitir CO2.

Las empresas con diferentes costes de reducción de las emisiones pueden hacer entre ellas transacciones de permisos que resultan beneficiosas tanto para compradoras como vendedoras. Las instalaciones que mantengan sus emisiones por debajo de los derechos asignados pueden vender sus excedentes, al precio determinado por la oferta y la demanda de cada momento, a las empresas que estén necesitadas.

Por medio de este mecanismo, las empresas tienden a utilizar tecnologías y fuentes de alimentación más sostenibles medioambientalmente para evitar sanciones por sobrepasar los límites permitidos. Surge así un mercado de compra-venta de permisos para emitir más CO2 del autorizado, a cambio de una retribución económica a la empresa que ha hecho los deberes. Hay que demostrar anualmente que se tienen permisos para los gases resultantes de sus producciones y el incumplimiento es sancionado.

El régimen de comercio de derechos de emisión de la Unión Europea constituye un hito de la política europea de lucha contra el cambio climático y su herramienta principal para reducir de forma rentable las emisiones de gases de efecto invernadero. Constituye el principal mercado de carbono del mundo. Representa más de tres cuartas partes del comercio internacional de carbono.

La cantidad total de gases de efecto invernadero está sujeta a un límite máximo, que se reduce a lo largo del tiempo, de tal forma que las emisiones totales disminuyen. La Comisión Europea reparte una cantidad determinada de toneladas de permisos de emisión de CO2 entre los países miembros y estos los subastan entre las empresa de sectores tales como la aviación y las centrales térmicas, siderurgias, refinerías, cementeras y papeleras.

Al cierre de la cumbre COP25, las diferencias entre los países en la negociación sobre los mercados de carbono han sido tan grandes que, de nuevo, no se ha podido llegar a un pacto en Madrid. Y la presidencia ha admitido que los textos presentados no tenían el "suficiente consenso" para la aprobación, por lo que ha propuesto que se cierre en la próxima cumbre de Glasgow.

Las organizaciones ecologistas advierten de las limitaciones del mecanismo de los permisos de emisión de gases. Apuntan que pensar que el comercio de carbono va a conseguir resolver la crisis climática es una falsa esperanza. Greenpeace reclama acciones más decididas para recortar las emisiones de los gases de efecto invernadero.