martes, 29 de octubre de 2013

DESCENSO DE LA POBLACIÓN ACTIVA


Según la Encuesta de Población Activa (EPA), en el tercer trimestre de 2013 el número de parados en España ha descendido en 72.800, pero la ocupación subió sólo en 39.300, lo cual quiere decir que ha vuelto a descender la población activa

El incremento de la ocupación en el período no debe interpretarse como una tendencia creciente de la ocupación. No son comparables los trimestres, porque en el tercero ha influido la contratación temporal del verano. Según el Ministerio de Economía, la población ocupada en España, descontada la estacionalidad, ha descendido en 35.800 personas.

La población activa incluye tanto a las personas de más de 16 años que están ocupadas como a las que buscan empleo. Al resto se denomina población inactiva. 

En el siguiente gráfico observamos la evolución de la población activa española:


Observamos en el gráfico la caída de la población activa desde el segundo trimestre del 2012 en tasas anuales ligeramente ascendentes.  

En  el descenso de la población activa española, que se situó en un 59,5%, está influyendo fundamentalmente la reducción de la población en edad de trabajar, debida a la emigración, además de la falta de expectativas, que lleva a algunos a abandonar la búsqueda de trabajo

Este descenso poblacional supone un problema en el crecimiento potencial de la economía española. El número de ocupados respecto de la población en edad de trabajar (16 a 64 años) no pasa del 60,4%, cuando en Francia alcanza el 65% y en los países nórdicos, como Noruega y Dinamarca,  supera el 70%.

martes, 22 de octubre de 2013

REFORMAS EN EL SECTOR ENERGÉTICO

El sector de la energía tiene estrecha relación con la industria de un país, puesto que resulta esencial para su desenvolvimiento. Es, además, un recurso limitado y, en muchas ocasiones, no renovable, que llega en una parte importante a través del comercio internacional.

Las empresas vascas han acogido con preocupación la reforma presentada por el Ministerio de Industria para terminar con el déficit de tarifa en España. Plantea equilibrar la diferencia entre los costes y los ingresos del sistema energético español, que ha acumulado en la última década un déficit de 28.000 millones de euros.

Hay que constatar que la mayoría de las actividades del sector energético se gestionan en mercados no competitivos, regulados estatalmente, o bien, con intervención directa de empresas públicas

Los sectores energéticos españoles de red (petróleo, gas y electricidad) están liberados, pero continúa la concentración empresarial. Las privatizaciones de la década de 1990 transfirieron las posiciones de dominio de manos públicas a privadas, con escaso beneficio para los consumidores.


En el gráfico se observa el carácter predominante del petróleo en el consumo de fuentes primarias en España en el 2012, con el 42%, seguido del gas natural, un 22%. Las restantes fuentes se sitúan a distancia en el panorama energético. El nivel de autoabastecimiento español alcanzó el 26,2% del consumo total.

El resultado de todo este entramado oligopolístico es una electricidad más cara que en cualquier otro país y la reforma planteada puede añadir sobrecostes que resten competitividad a la industria.

Sectores de alto consumo de electricidad, como la Siderurgia y el Papel, importantes en el sector industrial del País Vasco, apuntan el riesgo de cierres y deslocalizaciones a países con energía más barata.

El problema se centra para algunos en el exceso de oferta (estimado en un 35%) y en cierta ineficiencia: demasiadas fuentes de generación eléctrica, que resultan caras de mantener.

Como ha ocurrido en otros sectores, en años de bonanza todo era soportable, pero la reducción del consumo de energía tiene que llevar a disminuir la actividad de muchas instalaciones. Las bonificaciones al carbón y a las energías renovables también han incrementado el gasto de un sistema que tiene que pagarse entre todos.

Se admite que no pueden continuar los déficits de tarifa, pero hay desavenencias en los criterios impuestos para  repartir la carga entre empresas energéticas, consumidores y Administración Pública.

La última medida del Gobierno fue aprobada el viernes pasado. Es un crédito extraordinario, con cargo a los Presupuestos Generales del Estado, para financiar los costes del sistema eléctrico ocasionados por los incentivos económicos para el fomento a la producción de energía eléctrica a partir de fuentes de energía renovable.

En el preámbulo de la ley se reconoce que el aumento del coste de las primas al régimen especial, en el que figuran las renovables, y un descenso de la demanda, han motivado un nuevo desajuste en el sistema eléctrico. Ante estas dos circunstancias, se habilita el crédito para evitar un "nuevo esfuerzo" a los consumidores de luz


Lo cierto es que, sin un marco regulatorio estable y con estructuras de financiación que se alargan hasta 20 años, resulta difícil pensar que inversores internacionales del sector energético apuesten por España.


martes, 15 de octubre de 2013

LA FINANCIACIÓN DE LAS INVERSIONES


Aunque la movilidad internacional de capitales ayuda temporalmente a cubrir las necesidades de financiación de los países, la formación bruta de capital se encuentra a largo plazo vinculada a la capacidad de ahorro propio.

En los últimos decenios, el porcentaje de ahorro bruto español respecto del PIB ha tenido oscilaciones cíclicas. En la década que va de 1997 a 2007, creció ininterrumpidamente, y ha descendido en los últimos cinco años, período de la crisis financiera.

El ahorro interior tiene tres procedencias: las familias, las empresas y las Administraciones Públicas. Los dos primeros conforman el ahorro privado y el tercero es el ahorro público.

En el ahorro familiar influyen las expectativas de renta, la riqueza neta y el tipo de interés real. Las empresas ahorran en función de la demanda esperada, los costes de financiación y de otros factores productivos. En cuanto al sector público, su ahorro viene condicionado por la fase del ciclo económico en que se encuentra el país.

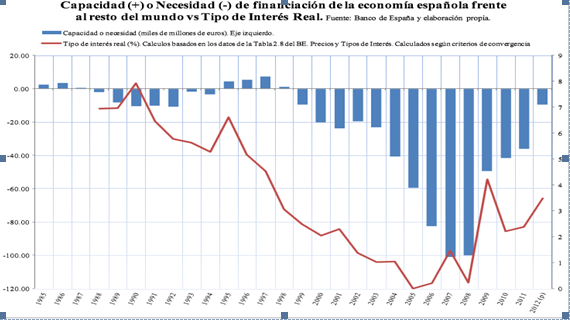
La diferencia entre la formación bruta de capital y el ahorro nacional determina la necesidad o la capacidad de financiación de la economía.

Vemos en el gráfico que, a partir de 1999 España tuvo necesidad de financiación (barras azules), es decir, que la inversión superó al ahorro interior de modo creciente,  hasta que la diferencia se hizo máxima en 2007 (9,6% del PIB), último año de la burbuja inmobiliaria. Son años en los que hubo necesidad de dinero extranjero, que ha dado lugar a la enorme deuda exterior del país en estos momentos.

El gráfico que recogemos  de la Fundación de Estudios Financieros incorpora también el tipo de interés real de los últimos 25 años (línea roja), medido en la parte derecha.  Vemos que en los años de abundancia de crédito (2004-2008) el tipo de interés real (descontada la inflación) no superó el 1%.

A partir del comienzo de la crisis, la necesidad de financiación extranjera ha ido descendiendo y a mediados del 2013 la cuenta corriente de la Balanza de Pagos indica que se están cubriendo las necesidades financieras con el ahorro interior, tras la continua caída de la inversión en los últimos cinco años.

La liberalización de los movimientos de capital, los bajos tipos de interés real y la internacionalización de las empresas vinieron a facilitar el acceso de España al ahorro del resto del mundo, pero la crisis ha desmontado el modelo de crecimiento económico desequilibrado que esos recursos ayudaron a fraguar en los años de bonanza.

martes, 8 de octubre de 2013

LA FORMACIÓN DE CAPITAL PRODUCTIVO


En el Cuadro Macroeconómico que ha presentado el Gobierno español, la Formación Bruta de Capital Fijo (FBCF), presenta la siguiente evolución: -6,1% en 2013 y 0,2% en 2014.  Según estas previsiones, las inversión cae con fuerza este año y continuará a nivel bajo en el próximo.

La FBCF o inversión  de un país está constituida por el conjunto de activos materiales producidos por la actividad humana. No se incluyen, por tanto, las tierras, los bosques y las reservas minerales. Quedan a un lado también los movimientos de existencias de los productos empresariales.

Las familias invierten en la compra de viviendas; las administraciones públicas,  en infraestructuras viarias y edificios de escuelas y hospitales, y las empresas, tanto en edificios industriales como en equipamientos, que incrementan la productividad. La inversión empresarial privada es el mayor componente de la FBCF y su impulso suele ser relevante en el crecimiento económico.

Las inversiones pueden ser de reposición, para compensar el proceso de depreciación del capital físico ocasionado por el uso y la obsolescencia (envejecimiento), y de incremento del stock de capital.

Vemos en el gráfico izquierdo el PIB (azul) y la evolución tan distinta de sus dos componentes: la demanda interna (rojo), que ha ido descendiendo en los últimos años, y la demanda exterior neta (verde), en continuo avance.

En el gráfico de la derecha se desglosa la demanda interna en Consumo privado (azul) y FBCF con sus dos componentes: Construcción (rojo), en niveles negativos, y Equipos (verde), que apunta claramente hacia una recuperación.

La evolución de la FBCF en España ha tenido las mismas oscilaciones que el crecimiento económico. Aumentó durante la fase alcista del boom inmobiliario y ha ido descendiendo en los últimos cinco años, hasta caer en conjunto en el 2012 un 6,9%. La inversión es el componente de la demanda interna que suele tener mayores fluctuaciones cíclicas, condicionando tanto la demanda agregada como el empleo.

El nivel de la FBCF  ha descendido desde el 29% del PIB en 2008 al 19% el año pasado. Diez puntos de caída, que representan un tercio del esfuerzo inversor realizado antes del comienzo de la crisis.

El informe del Gobierno señala que en 2014 será el consumo privado el que experimente un ligero crecimiento (0,2%), sustituyendo a la aportación del sector exterior (1,2%), en descenso en los dos últimos años. Unos repuntes tanto del consumo como de la inversión privada que se espera que sean suficientes para detener el proceso recesivo en el que aún nos encontramos.

martes, 1 de octubre de 2013

LAS ECONOMIAS EMERGENTES SE RALENTIZAN


Se denominan economías emergentes a los países en vías de desarrollo de tamaño grande  en proceso de industrialización y con una tasa de crecimiento económico elevada.

Los principales países emergentes son los que componen el grupo conocido por BRIC (Brasil, Rusia, India y China), pero también se consideran como emergentes a Sudáfrica y México, entre otros.

El crecimiento de los países emergentes se ha ralentizado y algunos de ellos están sufriendo fuertes devaluaciones de sus divisas  en los últimos meses. Una característica de estos países es que los ciclos políticos y sociales tienen impactos de gran calado en sus fluctuaciones económicas y  financieras. Brasil, por ejemplo, ha visto cómo se depreciaba su moneda, el real, frente al dólar  en más de un 20% en los últimos dos años.

Ocurre que los capitales especulativos están saliendo de los países emergentes para volver a Estados Unidos, invirtiéndose en bonos del Tesoro a 10 años, que han mejorado su rendimiento.  Se piensa que, con la economía norteamericana recuperándose, no se alargará durante mucho tiempo la inyección de estímulos monetarios de la Reserva Federal y  llegará el esperado aumento de tipo de interés.

En el siguiente gráfico del Banco de España se recoge la participación de los diferentes bloques de países en el PIB mundial en paridad de poder de compra, es decir, eliminada la influencia de los precios, y en dólares corrientes, siempre en porcentaje sobre el total:
Vemos que los cuatro países que conforman el grupo BRIC alcanzaban, en términos de paridad de poder compra (PPC), la manera más correcta de comparar las economías de los países, la cuarta parte del PIB mundial, superando a EE.UU, que llegaba al 20,2%, y al conjunto de la Unión Europea, que se quedaba en el 20,6%.  La participación española en el PIB mundial era del 1,9%.

La tasa de crecimiento de las economías emergentes ha sido muy elevada en comparación con los países desarrollados, pero se está reduciendo y, además, aparecen en Brasil y Turquía movimientos sociales preocupantes para los inversores, que optan por vender las acciones de las empresas y las deudas públicas de los  gobiernos.

Al desprenderse de los activos de esos países y comprar dólares o euros, sus monedas se deprecian. Las autoridades pueden tomar  medidas para tratar de contrarrestar la depreciación vendiendo activos en dólares que tienen en reservas, pero la operación acaba reduciendo su cotización y, al tiempo, aumentando la rentabilidad de los títulos.

Otros inversores se mostrarán así interesados en deshacerse también de activos de los emergentes para comprar los títulos en dólares que han aumentado su rentabilidad. Mientras los fondos se muevan libremente, continuará el movimiento internacional de capitales en busca de mejores combinaciones de rentabilidad y riesgo, provocando inestabilidad en las economías. Los países ya saben que los capitales especulativos son como las  golondrinas: llegan  en masa y  se van en cualquier momento

martes, 24 de septiembre de 2013

MOROSIDAD Y ENDEUDAMIENTO

El sistema bancario está siendo uno de los sectores afectados por la crisis, que las propias entidades financieras ayudaron a generar con su comportamiento especulativo,  en un entorno de desregulación. Según la evaluación del Banco de España, el apoyo a los bancos ha costado ya a los contribuyentes españoles en torno a 61.000 millones de euros, por ayudas que se consideran perdidas, además de cuantiosos avales públicos.

Los excesos en la concesión de créditos al sector inmobiliario en la década 1998-2007 acabaron volviéndose en contra de las propias entidades financieras.  Ante el cambio en las condiciones económicas del país en estos años de crisis, fueron muchos los promotores y las familias hipotecadas que no han podido hacer frente a la devolución de los préstamos recibidos.

La morosidad en los créditos a promotoras e inmobiliarias subió en el segundo trimestre hasta el 31% y se situó en el entorno del 5% en los  créditos concedidos  a las familias para comprar viviendas. Como consecuencia de la persistencia del alto nivel de desempleo, los impagos siguen aumentando a pesar de que desciende el volumen de dinero prestado.

La tasa global de morosidad (línea roja), como se aprecia en el siguiente gráfico, ha subido ininterrumpidamente a partir de febrero de este año:


Ha pasado del 8% a comienzos del año pasado al 11,9% en julio de 2013, tras tomar en consideración la orden del Banco de España de reclasificar como morosos créditos que hasta ahora se consideraban como refinanciaciones.  En cambio, el crédito en circulación (barras azules en el gráfico) ha descendido en el mismo período de 1,8 billones de euros a 1,5 billones.

Como la tasa de mora es el cociente entre créditos dudosos y créditos totales, el incremento viene motivado por dos factores: el aumento de los créditos dudosos y la contracción del crédito en circulación.

Ante un sector bancario con problemas de solvencia, empresas y familias con deudas elevadas, además de un sector público con dificultades para reducir su déficit anual y el sistema productivo perdiendo competitividad, a los largo de 2011 comenzaron movimientos de salida de capitales de España, sobre todo fondos de no residentes, movimientos que el discurso de Draghi, Presidente del Banco Central Europeo (BCE),  calmó en parte.

Ha sido precisamente la actuación del BCE desde 2011, inyectando cantidades importantes de liquidez, la que ha logrado evitar el colapso financiero, una situación de insolvencia generalizada del sector público y privado.

Estos créditos han acumulado un endeudamiento total con el Eurosistema que superaba los 700.000 millones de euros en julio pasado. En el caso de España,   la deuda ha ido descendiendo en el último año: en agosto de 2012, alcanzaba la cifra de 388.736 millones de euros y en julio de 2013 había descendido a 248.293 millones.
La preocupación se centra en la morosidad bancaria. Descendió a finales del 2012 por los efectos contables del traspaso de activos tóxicos a SAREB, la sociedad gestora de activos procedentes de la reestructuración bancaria, pero continúa incrementándose y, en estas circunstancias, refinanciar la deuda resulta complicado. Algunos dudan de que sea suficiente el rescate bancario de los 100.000 millones de euros aportados por la Unión Europea.

martes, 17 de septiembre de 2013

EL RENDIMIENTO DE LA INVERSIÓN EN EDUCACIÓN


El potencial humano (llamado en economía “capital humano”) abarca los intangibles que se encuentran incorporados en los trabajadores, tales como la educación, la especialización y la experiencia laboral. Estos ingredientes constituyen la inversión realizada en la fuerza de trabajo, que contribuyen al incremento de la productividad.

A la vez que difunde nuevas ideas y procedimientos, el potencial humano constituye una fuente de externalidades positivas porque, junto con el capital físico (maquinaria y equipamiento), contribuye al crecimiento de la renta del país.

El incremento de escolarización en las últimas décadas ha sido notable. En el caso de España, si en 1995 sólo el 24,3% de los mayores de 25 años habían completado los estudios secundarios postobligatorios, en el 2012 consiguieron ese nivel el 45,4%, lejos aún del 63,7% de Francia y no digamos del 82,1% de Alemania.

La evolución del gasto no ha permitido alcanzar los niveles de los países de la Unión Europea. En el año 2010, el gasto público en educación ascendió al 4,9% del PIB en España, en tanto que en la UE-27 alcanzaba el 5,5%.

Dados los beneficios sociales de la educación, el 90% es financiado con gasto público tanto en España como en la UE-27.  No hay que olvidar que es el origen de gran parte del incremento de la productividad futura y el crecimiento económico.

La retribución anual aumenta con el nivel de los estudios oficiales cursados. En el siguiente gráfico tenemos la comparación del salario medio anual por niveles de estudio en el 2010, según los datos del Instituto Nacional de Estadística

Observamos, por ejemplo, que los Licenciados ganaban un 57,4% más que la retribución media  y los que se quedaban en el nivel de educación secundaria obligatoria  percibían un 22,2% menos que la media. El salario de las mujeres estuvo más de un 20% por debajo del de los hombres en cada nivel de estudios

A partir de la retribución media por trabajador en España, en el año 2010, podemos aproximarnos al rendimiento conseguido  por ampliar el nivel educativo hasta los estudios universitarios.

La persona que se había incorporado al trabajo con la educación secundaria postobligatoria (12 años de estudios) tenía en el año 2010 una retribución media de 22.691,7 euros anuales y la que había cursado una Licenciatura (17 años de estudios)  alcanzaba 35.864,8 euros.

Al acabar el nivel de enseñanza secundaria, continuar estudios de Licenciatura le habría supuesto (si hubiera encontrado trabajo) renunciar a 5 años de vida laboral, que con 22.691,7 euros por año, el total acumulado sería de 113.458,5 euros. A este importe se le denomina coste de oportunidad. Sería de hecho la inversión que habría tenido que realizar el estudiante (dejamos a un lado el coste de la matrícula) para alcanzar el nivel de Licenciatura.

Con este sacrificio consiguió una mayor retribución: en lugar de 22.691,7 euros del nivel de estudios secundarios, cobraba 35.964,8 euros, es decir, 13.273,1 euros más al año. Esta mayor retribución dividida entre la inversión de los 5 años más de estudios (113.458,5 euros) nos da un 11,7%, que es el rendimiento anual que le produjo a la persona el diferencial educativo. Aunque la consideración del coste de matrícula reduciría algo el nivel de rendimiento, la tasa continuaría siendo muy superior a la ganancia media que se podía conseguir de inversiones alternativas.

Aparte de otras motivaciones relevantes, no cabe duda de que también el rendimiento económico privado de la educación ha estimulado el esfuerzo de las familias por dotar a los hijos de un buen nivel educativo.