martes, 16 de julio de 2013

CRÉDITO Y COSTE DE FINANCIACIÓN


Un banco capta dinero en forma de depósitos de los ahorradores y  préstamos de los mercados financieros y lo transforma en crédito minorista para financiar la demanda de las familias,  que lo destinan a comprar una vivienda, un coche o el equipamiento para una nueva actividad económica.

Los créditos concedidos por los bancos están, por tanto, ligados a la captación de depósitos y a la financiación mayorista que consigan en los mercados financieros

Hasta el comienzo de la crisis actual, a mediados de 2007, los bancos españoles emitían un tipo de bono denominado “cédula hipotecara” y el dinero que recogían de los mercados era utilizado para conceder créditos, obteniendo una ganancia en la intermediación

En otoño de 2007, con la crisis ya presente, los bancos españoles no lograban colocar sus activos en los mercados financieros y se encontraron con problemas para dar nuevos préstamos. El cierre del crédito pinchó la burbuja inmobiliaria  y el país se metió en la Gran Recesión.

Hay que tener en cuenta que la rentabilidad de las inversiones en la banca se consigue añadiendo deuda a los recursos propios, a fin de aumentar los rendimientos para los accionistas. La regulación bancaria viene exigiendo un capital mínimo del 8%, es decir, por 100 de inversión, los recursos propios del banco han de ser en torno a 8 y los 92 restantes pueden ser dinero ajeno. De este modo, la rentabilidad sobre los activos, que suele ser baja en el sector (0,94% anual en 2008-2011) puede aumentar hasta el 11,75%  (0,94 sobre 8) para los recursos propios, es decir, para los  propietarios o accionistas. 

Como la crisis económica trae consigo el aumento de los impagados, que se encuentra próxima al 11%, un riesgo siempre inherente al negocio bancario, las entidades financieras reaccionan restringiendo los créditos. Endurecen las condiciones y garantías en las concesiones y aumentan los tipos de interés para protegerse del riesgo mayor que perciben.

Según el Banco de Espala, el volumen de crédito concedido a familias y empresas al final de mayo había sufrido una caída interanual del 6,1%, acelerándose la tendencia de los últimos dos años.

En el siguiente gráfico se recogen los problemas que manifiestan las empresas españolas:

En el conjunto empresarial, destacan dos problemas, encontrar clientes (28%) y la financiación o necesidad de crédito (24%), seguidos de lejos por los costes laborales (12%).

Junto a la escasa concesión de créditos, hay que destacar la discriminación en el tipo de interés que sufren las pequeñas y medianas empresas.

Como observamos en el siguiente gráfico, el coste de la financiación por debajo de un millón para las empresas es superior al 5%, el doble que para los préstamos de más de un millón.

Las tasas de interés para los tres casos (hogares y dos dimensiones de empresas) han sido muy similares en el período 2003-2008. Fue en la recesión del 2009 cuando los costes de la financiación se han distanciado e incluso se ha agrandado la brecha en los últimos meses, castigando a las PYMES con un sobrecoste que les añade dificultades para competir en los mercados.

martes, 9 de julio de 2013

LOS BANCOS CENTRALES RETIRARÁN ESTÍMULOS


Las declaraciones de Ben Bernanke, presidente de la Reserva Federal de EE.UU., de retirar los planes de estímulo a partir del próximo año están provocando caídas en las Bolsas y el aumento de las primas de riesgo en los países con dificultades financieras, como es el caso de España.

La incidencia de los bancos centrales es fundamental en el sistema financiero de los países. En la Unión Europea tenemos   el Sistema Europeo de Bancos Centrales (SEBC), que incluye a los bancos centrales de los países miembros y al Banco Central Europeo (BCE)

El Banco de España es en nuestro caso el banco central. Se trata de un organismo autónomo con las funciones  de supervisar el funcionamiento de las entidades de crédito y ser el banco del Estado, entre otras. Participa en el Sistema Europeo  para definir y ejecutar la política monetaria, realizar operaciones de cambio de divisas y emitir los billetes de curso legal.

Junto con el BCE, hay tres grandes bancos centrales con influencia en el mundo en estos momentos: La Reserva Federal (EE.UU), el Banco de Japón y el Banco de Inglaterra.

El principal objetivo que guía a todos ellos  (el único en el caso del  BCE) es mantener bajo control la inflación (la referencia europea es del 2%) y una de las herramientas que disponen  para conseguirlo es el tipo de interés.

La gestión de la tasa de interés la realizan a través de tres vías: a) anuncian el cambio del tipo básico oficial, que es seguido de cambios en las tasas de las hipotecas, préstamos y depósitos; b) usan operaciones en el mercado abierto, compras y ventas de bonos,  para influir  en el precio del dinero, y c) establecen el  coeficiente de caja o nivel de reservas que deben mantener los bancos en forma de dinero líquido, con lo que condicionan su capacidad de dar créditos.

Pero la función de los bancos centrales no es sólo controlar los  tipos de interés sino también garantizar el buen funcionamiento del sistema financiero. Actúan como prestamistas de última instancia, sobre todo en épocas de turbulencia económica. El BCE tiene limitada esta función, debido a que no se le permite en sus estatutos dar crédito directamente a los países.

La crisis de 2007 ha forzado a los bancos centrales a aumentar su papel de garantizadores de liquidez del sistema bancario, inyectado grandes cantidades de recursos en forma de créditos de bajo tipo de interés y compras de títulos, ayudando así a financiar déficits públicos para dar tiempo a reducir los endeudamientos.

En el siguiente gráfico vemos la evolución del incremento de los activos de los bancos centrales en el período 2007-2012, en % del PIB:

El Banco de Pagos Internacionales (el banco de los bancos), con sede en Basilea (Suiza) coincide con Bernanke y propone poner fin a los estímulos monetarios e iniciar el incremento del tipo de interés, porque estima que los planes de flexibilización cuantitativa han ido demasiado lejos.

Pero algunos economistas advierten que los países se encuentran en situaciones distintas tanto en  desempleo como en nivel de endeudamiento y, por lo tanto, con necesidad de aplicar políticas económicas específicas en cada caso.

martes, 2 de julio de 2013

EL ORO COMO REFERENCIA MONETARIA

Con el comienzo de la crisis actual en 2007, la referencia al oro vuelve a escucharse cada vez con mayor intensidad. Las políticas monetarias expansivas de los bancos centrales han vuelto a la actualidad las demandas de los partidarios de la vuelta al oro como alternativa a las monedas fiduciarias.
 
Debido a tales políticas, los bancos centrales de los países emergentes, tales como China, India y Brasil, están apostando decididamente a favor del oro, tratando de defenderse de la caída del dólar. 
 
Como es habitual en tiempos de crisis, se ha incrementado el precio del metal, tal como podemos observar en el siguiente gráfico
La característica del llamado "patrón  oro" es que las monedas se miden por la cantidad de su contenido en ese metal. En el período clásico, desde el siglo XVIII hasta la década de los años treinta del siglo pasado, las autoridades monetarias del país se comprometían a fijar el precio de sus monedas en oro y a intercambiar el metal amarillo por moneda en cantidades ilimitadas.
 
Tras la Segunda Guerra Mundial, el patrón oro dio paso a un sistema mixto, que se diseñó en la conferencia de Bretton Woods (EE.UU.). El dólar se fijó en términos de oro y el resto de las monedas tenían una paridad semiflexible frente al dólar, con la posibilidad de alterar el tipo de cabio en una banda prefijada.
 
Se crearon dos instituciones, el Fondo Monetario Internacional (FMI) y el Banco Internacional de Reconstrucción y Desarrollo (Banco Mundial), para establecer un sistema de equivalencia entre divisas basado en el dólar, moneda de referencia que se suponía más o menos respaldada por lingotes de oro.
 
El papel de FMI estaba encaminado a financiar los déficits por cuenta corriente de los países miembros, que podían tomar préstamos hasta un determinado nivel, ligado a su participación en el Fondo.
 

El sistema diseñado en Bretton Woods, en el que el dólar era plenamente convertible en oro, funcionó hasta 1971, año en el que EE.UU, siendo presidente Nixon, decidió a abandonarlo. La guerra de Vietnam había disparado las deudas de EE.UU. y se pasó del oro a imprimir billetes en la cantidad necesaria. Fue el final del patrón oro.

El inconveniente del patrón oro es que el sistema fija la cantidad de dinero en circulación y, por tanto, elimina la discrecionalidad de la política monetaria. El aumento de dinero va unido exclusivamente a los descubrimientos de minas de oro, lo cual supone un corsé para el crecimiento, al expandirse la economía más rápido que el oro extraído de los yacimientos.

 La expansión monetaria puede ser un instrumento para impulsar el desarrollo de un país. Así lo ha entendido recientemente Japón, que va a insuflar a su economía el equivalente al 30% del PIB en dos años con el objetivo de poner fin a más de 15 años de deflación y depresión económica.


martes, 25 de junio de 2013

LAS BURBUJAS ECONÓMICAS


Cuando aún no se han  superado los desequilibrios de las explosiones inmobiliarias en países occidentales, tales como EE.UU., Irlanda y España, nos llega la noticia de que se está formando una burbuja inmobiliaria gigantesca en China, país en el que los precios de las viviendas  han subido estos meses al ritmo más rápido de los últimos dos años.

La expresión “burbuja” comenzó a aplicarse en economía a principios del siglo XVIII, cuando el Parlamento Británico prohibió las “prácticas financieras irresponsables”, expresión que se identificaba con las burbujas.

Desde que el precio de los tulipanes, unas flores de formas extravagantes y multicolores, alcanzó niveles astronómicos en Holanda, allá por 1637, para desplomarse estrepitosamente poco después, las burbujas han dejado en la ruina a muchos colectivos que aceptan apostar a inversiones especulativas arriesgadas

El suceso de los tulipanes fue el primer caso documentado de burbuja en el precio de un activo. El precio de la flor  llegó a ser el equivalente al sueldo medio de una persona en seis meses.

Los dos casos más recientes han sido  el auge y caída de las empresas de Internet, entre 1997 y 2002, y el boom y la posterior crisis inmobiliaria, que comenzó el 2003 en diversos países y  cuyos efectos aún perduran.

Tanto los tulipanes como los valores “punto.com” y las viviendas  aumentaron de precio muy por encima de sus valores intrínsecos o fundamentales y después cayeron a velocidad acelerada.

En el siguiente gráfico observamos la evolución del precio de la vivienda en España durante los últimos años 25 años. Se da el valor 100 al precio más elevado, en el año 2008
 
La línea roja nos señala el crecimiento que hubiese sido “normal” en el precio de la vivienda siguiendo la tendencia de la década de los 90.

Los factores que influyen en la formación de las burbujas y los efectos sobre la economía son cuestiones muy debatidas, que afectan tanto a las autoridades bancarias como a los inversores particulares.

Como estamos comprobando en estos años, el proceso final de una burbuja como la inmobiliaria afecta de modo muy negativo a la economía real, porque resta eficiencia en la asignación de recursos y distorsiona  las decisiones de los inversores. Al socavar el sistema financiero, incide también negativamente en el crecimiento económico.

Estudios recientes indican que un entorno de tipos de interés bajo y fácil acceso al crédito es propicio para la formación de burbujas, al fomentar la toma de riesgos excesivos en busca de mayores rentabilidades.

Dado que fijar el valor fundamental de un activo suele estar sujeto a opiniones dispares, no resulta fácil identificar en tiempo real la existencia y la dimensión de una burbuja. Algunas señales  de alerta serían elementos tales como los niveles elevados de liquidez y de endeudamiento de la economía, así como las muestras de confianza de los inversores en ciertos valores,  que rayan en la euforia.
En el caso de China, las ciudades como Shanghái y Pekín han visto multiplicar el valor de sus activos inmobiliarios por tres y cuatro veces, respectivamente, en los últimos siete años.

Aunque la economía de China es casi cerrada y buena parte del ciclo de circulación del dinero está controlado por el Estado,  con mayor capacidad que en Europa para la orientación sectorial de  los recursos, el país tendrá que afrontar la inestabilidad financiera que se produce cuando llega  la burbuja al “momento Minsky”, aquel en el que se inician las ventas precipitadas de activos y cae el crédito.


martes, 18 de junio de 2013

MEJORA LA BALANZA DE PAGOS


La Balanza de Pagos  recoge las transacciones realizadas en un período entre los residentes de un país y los del resto del mundo, que pueden ser:

·      Comerciales, cuando corresponden a compras (importaciones) y ventas (exportaciones) de bienes (alimentos, coches,etc)

·      Servicios, que incluye el turismo, los viajes  y los servicios empresariales

·      Rentas, que responden a retribuciones por el uso de factores productivos (trabajo  e inversiones de  capital) de los nacionales empleados en el resto del mundo y los realizados a los no nacionales que prestan sus servicios en el país

·      Transferencias, que incluyen las transacciones que no tienen contrapartida,  tales como las remesas de emigrantes y donaciones a otros países.

Presentamos a continuación la parte de la Balanza de Pagos de España denominada Cuenta Corriente, correspondiente al primer trimestre de este año (en millones de euros)


Conceptos


Importes

Balanza Comercial


-2.451,4

Exportaciones de bienes

59.537,4


Importación de bienes

-61.988,8


Servicios de turismo y otros (neto)


7.308,8

Rentas (neto)


-3.716,2

Transferencias (neto)


-3.702,4

Saldo de la Cuenta Corriente


-2.561,2
Con el saldo positivo de la cuenta de capital, que recoge –entre otros conceptos- las transferencias de la Unión Europea para inversiones (1.391,5 millones), el déficit de la cuenta corriente+capital,    que indica la necesidad de financiación de la economía española desde el exterior, se reduce de 13.147 millones de euros en el primer trimestre de 2012 a  1.169,5 millones en este año, un descenso superior al 90%.
 
El déficit por cuenta corriente se ha ido corrigiendo a buen ritmo en los últimos meses. En marzo ha registrado ya un superávit de 1.387 millones de euros

Esta notable corrección se explica por el comportamiento favorable de todos los componentes de la cuenta corriente, principalmente por la mejora alcanzada  en la balanza comercial, así como por la reducción del déficit de la balanza de rentas y  las mejoras ocurridas en las balanzas de servicios y de transferencias corrientes. 

El comercio exterior del primer trimestre muestra un notable incremento de las exportaciones hacia países de fuera de la eurozona, especialmente hacia Estados Unidos y Oriente Próximo. El porcentaje de exportaciones hacia la eurozona representa ya menos de la mitad del total, lo que evidencia el esfuerzo de diversificación que llevan a cabo las empresas

Según los cálculos de la OCDE, las ventajas comparativas de España son importantes en todo lo referente a los productos agrarios, química y automóvil

La entrada de turistas en España hasta abril aumentó un 2,5% interanual y sus pernoctaciones hoteleras un 0,9%, en contraste con el desplome del turismo interior (-10,6%)

En cuanto al resto de la Balanza de Pagos, cabe destacar que la Cuenta Financiera mejora notablemente por la entrada de inversión extranjera en forma de inversión directa en el país, 9.706,2 millones de euros, un 87% más que en el mismo período del año anterior, y también en inversión en cartera (acciones y bonos), junto a otras inversiones.

Tras la fuga de capitales de mediados del año anterior, parece que los capitales retornan a España, pero se invierten sobre todo en deuda pública.

Lo preocupante es que los bancos no consiguen fondos de los mercados internacionales, una de sus fuentes de financiación, junto con los depósitos y el acceso al BCE.

Los fondos que reciben los bancos del BCE se emplean casi en su totalidad para conceder crédito al sector público, debido a que,  a diferencia del crédito al sector privado, la deuda pública no exige más capital a los bancos, de modo que, además de conseguir una buena rentabilidad,  reducen sus problemas de financiación.

Por todo ello, a un año del rescate bancario,  la ayuda recibida por la banca no ha mejorado la financiación para atender las necesidades de la actividad productiva. La financiación privada tan solo se ha aliviado para las grandes empresas. La falta de crédito para las PYMES alimenta la recesión económica, que a su vez deteriora los balances y cuentas de resultados de las entidades financieras.

martes, 11 de junio de 2013

EFECTOS CONTRACTIVOS DE LA AUSTERIDAD


El efecto de la política de consolidación fiscal sobre el crecimiento económico en los países periféricos europeos está siendo en los últimos tiempos una cuestión muy controvertida.

Si al principio de la crisis se llevó a cabo un conjunto de políticas expansivas en un intento de detener la caída de la actividad económica, hacia 2010 afloró con fuerza creciente el riesgo de insostenibilidad de la creciente deuda que provocaban los déficits y la política cambió de dirección. Se iniciaron acciones de ajuste fiscal, que fueron provocando efectos recesivos sobre la actividad

El siguiente gráfico recuerda de un modo sencillo el marco en el que actúa la política fiscal y muestra la formación del equilibrio de las cuentas públicas. Los gastos públicos son fijos y los impuestos varían en proporción a la actividad
Con los persistentes déficits fiscales, apareció de nuevo el debatido tema del multiplicador fiscal, que se define como

            % variación del PIB / % cambio del déficit público

Los efectos estabilizadores de las políticas fiscales discrecionales se producen a través de los cambios en el déficit público, es decir, en los gastos e ingresos públicos.

Si el multiplicador fiscal es mayor que la unidad, los efectos negativos de la austeridad fiscal, que trata de reducir el déficit público mediante la disminución de los gastos y el aumento de  los impuestos, provocan una reducción del PIB,  que disminuyen la recaudación por impuestos, con lo que se cierra una especie de “círculo perverso” aumentando el déficit fiscal.

Es lo que puede haber ocurrido en algunos países europeos periféricos. De ahí que algunos economistas estén defendiendo que, en tiempos de crisis, lo acertado es aumentar el gasto público para que el déficit acabe disminuyendo. Es decir, utilizar el multiplicador mayor que la unidad para provocar una especie de “círculo virtuoso”: más gasto, que aumenta  el PIB al impulsar externalidades positivas poniendo en producción capacidades infrautilizadas,  ingresos  fiscales superiores al gasto inicial y, por tanto, menor déficit.

Aunque con carácter general un multiplicador fiscal es aceptable que varíe entre 0,5 y 1, las distintas combinaciones de medidas, países y periodos hacen que tenga un rango de variación muy amplio, que puede elevar el multiplicador a 2

Todo esto aconseja que  las políticas fiscales deben llevarse a cabo con ritmo adecuado, a fin de que sean efectivas en la reducción del déficit, sin perjudicar más de lo necesario al crecimiento, y creíbles ante los compradores de deuda pública.

Los datos fiscales de 2012 cuestionan el éxito de las políticas de austeridad y confirman las dificultades de los países periféricos para reducir el déficit en los plazos establecidos. En consecuencia, la deuda pública sigue aumentando rápidamente. En el caso de España, este año superará el 90% del PIB

En el “Plan Nacional de Reformas”(PNR-2013), el Gobierno español reconoce que las medidas de consolidación fiscal están teniendo un efecto contractivo en la economía, que cifran en 2,58 puntos porcentuales de IPB en el corto plazo (un año)


martes, 4 de junio de 2013

DESEQUILIBRIOS EN LA ECONOMIA


Hay tres desequilibrios que marcan la evolución económica y social de los países: el laboral, que se manifiesta en el desempleo; el fiscal, en forma de déficit entre los ingresos y gastos de las administraciones públicas, y el externo, como diferencia entre el ahorro interno y las inversiones del país, que se refleja en la cuenta corriente de la balanza de pagos

Las encuestas realizadas a la población española muestran con claridad que el desequilibrio laboral, el desfase entre la oferta y la demanda de trabajo, con el desempleo  del 27% de la población activa,  según la EPA del primer trimestre de 2013, es la principal preocupación de los ciudadanos.

La tasa de empleo o de ocupación (porcentaje de ocupados sobre la población en edad de trabajar), que lleva cayendo seis años ininterrumpidos, alcanzó una tasa del 66,6% en 2007 y disminuyó hasta el 54,5% en el último trimestre del año pasado, con una diferencia de cerca de 10 puntos por debajo de la Unión Europea.

El desequilibrio laboral afecta al fiscal a través de la Seguridad Social, que ha perdido 3,5 millones de afiliados en los últimos años, mientras que ha aumentado el volumen del subsidio de desempleo.

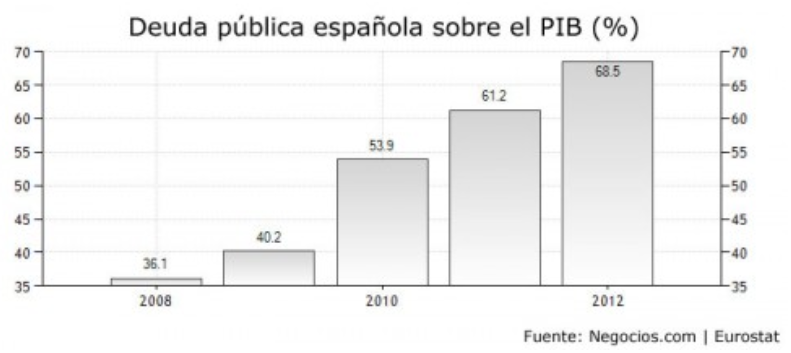
El máximo desequilibrio fiscal  se manifestó en 2009, cuando el déficit público alcanzó el 11,2% del PIB. En el siguiente gráfico observamos la evolución de la deuda pública que han ido acumulando los déficits anuales de las administraciones públicas españolas:

A principios de 2008, el endeudamiento público español era reducido y se creyó que estimulando el gasto se mejoraría la actividad económica. Lo cierto es que no se consiguió impulsar la economía y la deuda continuó aumentando. La deuda pública ha llegado al 90% del PIB y la carga de intereses que se materializa en los Presupuestos Generales del Estado es de 38.660 millones de euros en el 2013.

Pero más elevada que la deuda pública es la deuda privada (empresas y familias), que alcanzó el 175% del PIB en el año 2009, pero va descendiendo a gran velocidad, según puede comprobarse en el siguiente gráfico:


El descenso hasta el 146,5% en el pasado marzo es consecuencia de la casi nula concesión de crédito nuevo, como consecuencia del cierre de los mercados financieros para  España, y el endurecimiento en las concesiones que ha impuesto la propia banca.

En cuanto al desequilibrio externo, el déficit de la balanza por cuenta corriente alcanzó en el 2007 su nivel más elevado: el 10% del PIB, el mayor de la OCDE. La reducción que está teniendo en estos  años se debe tanto al desplome del consumo y de las inversiones en el país como a la caída de las importaciones.

Las exportaciones han evolucionado favorablemente, ganando cuota de mercado en la Eurozona, consecuencia de la reducción de los costes laborales nominales por unidad de producto, una medida de la competitividad de la fuerza laboral.

Los déficits de la balanza por cuenta corriente han llevado la deuda con el resto del mundo (deuda externa) en 2012 al 175% del PIB, pero comienza a reducirse. Las salidas netas de capitales de no residentes han sido compensadas por compras de activos y financiación bancaria del Banco Central Europeo.

Los intereses de la deuda externa privada se han reducido, disminuyendo los costes de financiación de las grandes empresas, aunque el crédito interno al por menor sigue considerándose caro.

Estos desequilibrios se sitúan en un escenario en el que la economía mundial se recupera a tres velocidades, con los países emergentes a la cabeza; Estados Unidos y algunos países nórdicos, después, y en tercer lugar, la renqueante Europa.

El PIB de la Eurozona ha caído un 0,2% en el primer trimestre de este año y el 1 % en tasa interanual. La periferia europea decrece atrapada por los recortes y los desequilibrios fiscales. La novedad es que la crisis se extiende al corazón del continente: Alemania, Francia y Holanda han empeorado sus previsiones económicas